Die letzte Woche vor der Wahl war meist eine gute Woche
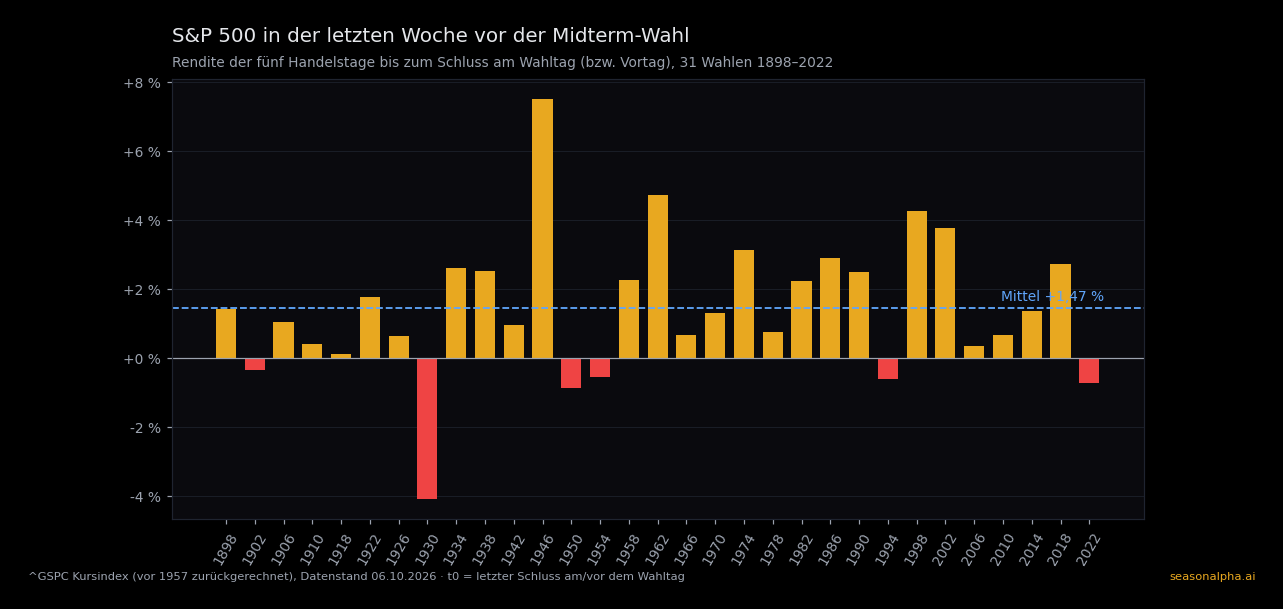
Am Dienstag, 3. November 2026, wählen die USA das Repräsentantenhaus und ein Drittel des Senats neu. Wie hat sich der S&P 500 in den fünf Handelstagen vor früheren Midterm-Wahlen entwickelt? Über 31 Midterms von 1898 bis 2022 lag die letzte Woche im Mittel bei +1,47 % und war in 25 von 31 Wahljahren positiv. Der Median beträgt +1,32 %.
Dieselben Tage in den beiden benachbarten Jahren ohne Wahl kamen im Mittel auf +0,79 %. Im direkten Vergleich der Wahljahre mit ihren Nachbarjahren stehen für die letzte Woche damit +1,47 % gegen +0,79 %, ein Abstand von +0,68 Pp, und in 20 von 31 Fällen lag das Wahljahr vorn.
Das ist ein historisches Muster aus wenigen Fällen, keine Vorhersage für 2026. Hier steht, wie die Woche gemessen wird, wie sie Tag für Tag verlief und wo die Grenzen der Zahlen liegen.
Wie die Woche gemessen wird
Für jede Wahl setzen wir einen Referenzpunkt t0: den letzten Schlusskurs am oder vor dem Wahltag. Seit 1970 ist die New Yorker Börse an Midterm-Wahltagen geöffnet, t0 ist dann der Schluss des Wahltags selbst – also bevor die ersten Ergebnisse bekannt sind. Bis 1966 war sie am Wahltag geschlossen, t0 ist dann der Schluss des Handelstags davor. Am Wahltag selbst lag t0 in 14 von 31 Fällen.
Die letzte Woche ist die Rendite vom Schluss fünf Handelstage vor t0 bis zum Schluss von t0, also fünf Tagesrenditen. 2026 reicht dieses Fenster vom Schluss am 27. Oktober bis zum Schluss am 3. November. Dazu zeigen wir jede dieser Tagesrenditen einzeln und den ersten Handelstag nach der Wahlnacht (t+1).
Der Vergleich ohne Wahl nutzt für jedes Midterm-Jahr die beiden angrenzenden ungeraden Jahre mit einem Ersatztermin am ersten Dienstag nach dem ersten Montag im November, also demselben Kalenderplatz. So vergleichen wir die Wahlwoche mit derselben Jahreszeit ohne Wahl. Für alle 31 Wahlen liegen beide Vergleichsjahre vor.
Gerechnet wird mit dem Kursindex in Prozent, ohne Dividenden. Die Zahlen stammen aus demselben eingefrorenen Datenstand wie unser Artikel zu den Wochen rund um den Midterm-Wahltag (Kurse bis 06.10.2026). Die Wahl von 1914 fehlt, weil die Börse nach dem Kriegsausbruch monatelang geschlossen war.
Die Woche in Zahlen
| 31 Midterms 1898–2022 | 13 Midterms 1974–2022 | |
|---|---|---|
| Mittel | +1,47 % | +1,79 % |
| Median | +1,32 % | +2,24 % |
| positiv | 25 von 31 | 11 von 13 |
| beste Woche | +7,50 % (1946) | +4,27 % (1998) |
| schlechteste Woche | −4,09 % (1930) | −0,73 % (2022) |
| dieselben Tage ohne Wahl (Mittel) | +0,79 % | +1,22 % |
| Abstand Wahljahr zu ohne Wahl | +0,68 Pp | +0,57 Pp |
Die rechte Spalte enthält nur Wahlen ab 1971, für die unser Börsenkalender geprüft ist. Für die Wahlen seit 1971 fällt das Mittel mit +1,79 % etwas höher aus, aber auch die Jahre ohne Wahl liegen höher: Der Abstand beträgt +0,57 Pp, in 9 von 13 Fällen lag das Wahljahr vorn.
Negativ war die letzte Woche in sechs Wahljahren, deutlich nur 1930, mitten in der Weltwirtschaftskrise. Die jüngste negative Woche war 2022 mit −0,73 %.
Tag für Tag
| Tag | Mittel Wahljahr | positiv | Mittel ohne Wahl | Abstand |
|---|---|---|---|---|
| t−4 | +0,14 % | 18 von 31 | −0,02 % | +0,16 Pp |
| t−3 | +0,35 % | 19 von 31 | +0,08 % | +0,27 Pp |
| t−2 | +0,30 % | 19 von 31 | +0,62 % | −0,32 Pp |
| t−1 | +0,30 % | 22 von 31 | +0,17 % | +0,13 Pp |
| t0 (Referenztag) | +0,37 % | 23 von 31 | −0,05 % | +0,42 Pp |
| t+1 (Tag nach der Wahl) | +0,20 % | 20 von 31 | −0,14 % | +0,35 Pp |
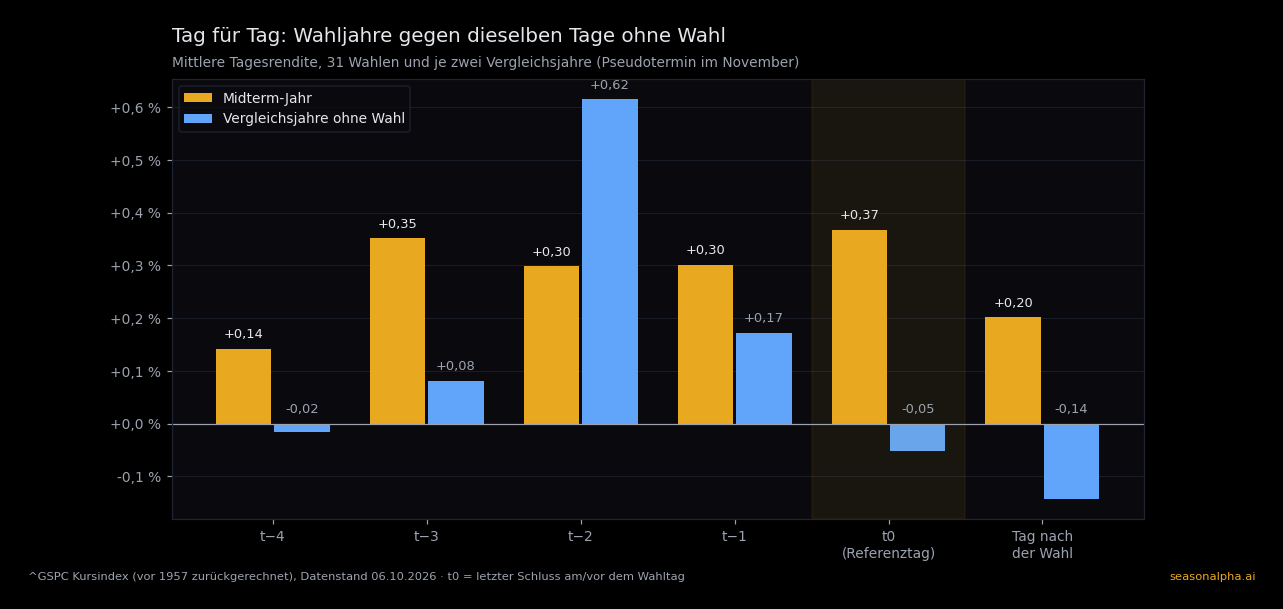
In Wahljahren war jeder der fünf Tage im Mittel positiv, am häufigsten die letzten beiden: der Tag vor t0 in 22 von 31 Fällen, t0 selbst in 23 von 31. Achtung: t0 ist nur seit 1970 der Wahltag, vorher der Handelstag davor. An den 14 Wahltagen, an denen die Börse geöffnet war, lag die Tagesrendite im Mittel bei +0,44 %, positiv in 10 von 14 Fällen. Der Vorsprung gegenüber den Jahren ohne Wahl verteilt sich auf vier der fünf Tage; nur bei t−2 lagen die Vergleichsjahre vorn, im Mittel mit +0,62 %.
Einzelne Tagesmittel über 31 Fälle schwanken stark, schon ein ungewöhnlicher Tag in einem einzigen Jahr verschiebt sie um mehrere Hundertstel. Die Zeile für t+1 zeigt den ersten Handelstag nach der Wahlnacht und gehört nicht mehr zur Woche vor der Wahl.
Wie die Woche zum größeren Bild passt
Unser Artikel zu den Wochen rund um den Wahltag misst 20 Handelstage vor der Wahl. Über diese 20 Handelstage liegt das Wahljahr im gepaarten Vergleich um +2,33 Pp vor den Jahren ohne Wahl, gerechnet auf 30 vollständigen Vergleichsgruppen. Die letzte Woche steuert davon einen Teil bei, den größeren Teil liefern die Wochen davor. Die beiden Zahlen stammen aus verschiedenen Fenstern und leicht verschiedenen Fallzahlen: im längeren Fenster fällt die Wahl von 1930 weg, weil der eingefrorene Datenstand den Pfad eines ihrer Vergleichsjahre (1929) im Nachlauf als ungültig markiert.
Nach der Wahl, also ab t0, war der Unterschied zu den Jahren ohne Wahl im längeren Fenster klein. Das spricht dafür, dass sich das Muster vor allem im Vorfeld der Wahl zeigt – eine Erklärung dafür liefern diese Daten nicht.
Grenzen der Zahlen
- 31 Fälle. Jede Wahl ist ein Datenpunkt, und mehr als 31 gibt es nicht. Ein einzelnes Jahr wie 1946 (+7,50 %) bewegt das Mittel spürbar.
- Kein p-Wert. Wir haben bewusst ein einziges Fenster festgelegt und nicht nach dem günstigsten gesucht. Ein Test auf ein Fenster, das aus vielen möglichen ausgewählt werden könnte, würde trotzdem mehr Sicherheit versprechen, als 31 Fälle hergeben. Warum, erklärt der Artikel zum p-Wert.
- Frühe Jahre sind anders. Vor 1957 ist der S&P 500 eine Rückrechnung, bis 1952 wurde auch samstags gehandelt, fünf Handelstage waren dann weniger als eine Kalenderwoche. Bis 1966 endet die Woche am Tag vor der Wahl.
- Keine Ursache. Die Zahlen zeigen, was der Index in diesen Tagen tat, nicht warum. Auch die Vergleichsjahre ohne Wahl liegen in diesen Tagen im Mittel im Plus (+0,79 %): positive Renditen in diesem Fenster gab es auch in Jahren ohne Wahl.
Was das für 2026 heißt
Für die aktuelle Wahl beginnt die gemessene Woche mit dem Schlusskurs vom 27. Oktober und endet mit dem Schluss am Wahltag, dem 3. November. Wie 2026 im Vergleich zu früheren Wahlen verläuft, zeigt die Seite Wahlen und Börse mit den jeweils neuesten Kursen.
Historisch war die letzte Woche vor einer Midterm-Wahl in den meisten Jahren positiv und etwas stärker als dieselben Tage ohne Wahl. Das ist eine Beschreibung von 31 Fällen, kein Signal für die kommenden Tage – und wie stark sich das Jahr 2026 davon unterscheidet, steht erst am Abend des 3. November fest.
Den ganzen Zyklus des Zwischenwahljahrs beschreibt der Artikel zum Midterm-Jahr 2026.
Häufige Fragen
Steigt der S&P 500 in der Woche vor der Midterm-Wahl?
Meistens: In 25 von 31 Midterm-Jahren seit 1898 lag der S&P 500 in der letzten Woche vor der Wahl im Plus, im Mittel um +1,47 %. Dieselben Tage ohne Wahl kamen auf +0,79 %.
Wie verhält sich die Börse am Wahltag selbst?
Seit 1970 ist die Börse am Midterm-Wahltag geöffnet. An diesen 14 geöffneten Wahltagen stieg der S&P 500 im Mittel um +0,44 %, positiv in 10 von 14 Fällen. Über alle 31 Wahlen, mit dem Vortag als t0 bis 1966, lag die Rendite am Referenztag t0 bei +0,37 %.
Was passiert am Tag nach der Wahl?
Am ersten Handelstag nach der Wahlnacht stieg der S&P 500 im Mittel um +0,20 % und in 20 von 31 Fällen. Wie es in den Wochen danach weiterging, zeigt der Artikel zu den Wochen rund um den Wahltag.
Wann beginnt die letzte Woche vor der Wahl 2026?
Gemessen wird vom Schlusskurs am Dienstag, 27. Oktober 2026, bis zum Schluss am Wahltag, Dienstag, 3. November 2026.