Midterm-Wahl und Börse: die Wochen um den 3. November
Am 3. November 2026 wählen die USA das gesamte Repräsentantenhaus und ein Drittel des Senats neu. Rund um diesen Termin kursieren zwei Faustregeln: „Buy the election" (vor der Wahl kaufen) und „Sell the election" (nach der Wahl verkaufen). Wir haben nachgesehen, wie sich der S&P 500 bei 31 Midterms von 1898 bis 2022 entwickelt hat (vor 1957 als zurückgerechnete Reihe): 20 Handelstage vor und 20 Handelstage nach dem Wahltag.
Die Kernzahl: In den 20 Handelstagen nach einer Midterm stieg der Index im Mittel um +0,56 % (alle 31 Wahlen). Für den Vergleich mit Jahren ohne Wahl zählen nur die 30 Wahlen, zu denen beide Vergleichsjahre vorliegen: dort +0,72 % gegen +0,39 % in denselben Wochen ohne Wahl, ein Abstand von +0,33 Prozentpunkten. Der größere Abstand liegt im Vorlauf, also in den Wochen vor der Wahl.
Alle Zahlen dieses Artikels stammen aus einem eingefrorenen Datenstand (Kurse bis 06.10.2026). Sie lassen sich auf der Seite Wahlen und Börse mit genau diesem Stand nachprüfen; die laufend aktualisierte Ansicht rechnet mit den jeweils neuesten Kursen.
Wie die Auswertung aufgebaut ist
Für jede Midterm setzen wir einen Referenzpunkt t0: den letzten Schlusskurs am oder vor dem Wahltag. Heute ist die New Yorker Börse am Wahltag geöffnet, t0 ist dann der Schluss des Wahltags selbst. Gewählt wird bis in den Abend; Kursbewegungen nach der Wahlnacht erfasst der nächste Handelstag, das endgültige Ergebnis kann auch erst später feststehen.
Von t0 aus zählen wir 20 Handelstage zurück und 20 nach vorn, heute etwa vier Börsenwochen in jede Richtung. Gerechnet wird mit prozentualen Veränderungen, nicht mit Punktdifferenzen: der Nachlauf von t0 bis t+20, der Vorlauf von t−20 bis t0. Der erste Chart setzt t0 auf 0 %. Damit sind 1898 und 2022 auf derselben Skala vergleichbar.
Zwei Einschränkungen für die frühen Jahre: Den S&P 500 gibt es in seiner heutigen Form seit 1957, die Werte davor sind eine Rückrechnung. Und bis 1952 wurde an der NYSE auch samstags gehandelt, 20 Handelstage waren damals gut drei Wochen.
Eine Wahl fehlt: 1914. Nach dem Kriegsausbruch war die Börse über Monate geschlossen, nahe am Wahltag gibt es keinen Kurs. Es bleiben 31 auswertbare Midterms.
Der Vergleich mit Jahren ohne Wahl
Ein Durchschnitt allein sagt wenig. Ein positiver Wert nach dem Wahltag kann auch an der Jahreszeit liegen: In denselben Wochen der Jahre ohne Wahl stieg der Index im Mittel ebenfalls. Deshalb stellen wir jeder Midterm die beiden angrenzenden ungeraden Jahre gegenüber, in denen keine bundesweite Wahl stattfand. Für sie gilt dieselbe Kalenderregel (Dienstag nach dem ersten Montag im November), gemessen wird dasselbe Fenster. Vollständige Dreiergruppen aus Wahljahr und zwei Vergleichsjahren gibt es 30.
Die Differenz zu diesen Vergleichsjahren zeigt, wie stark sich Wahljahre in diesen Wochen von gewöhnlichen Jahren unterschieden. Ob die Wahl diesen Unterschied verursacht hat, lässt sich damit nicht belegen.
Nach dem Wahltag: leicht positiv, aber kaum anders als ohne Wahl
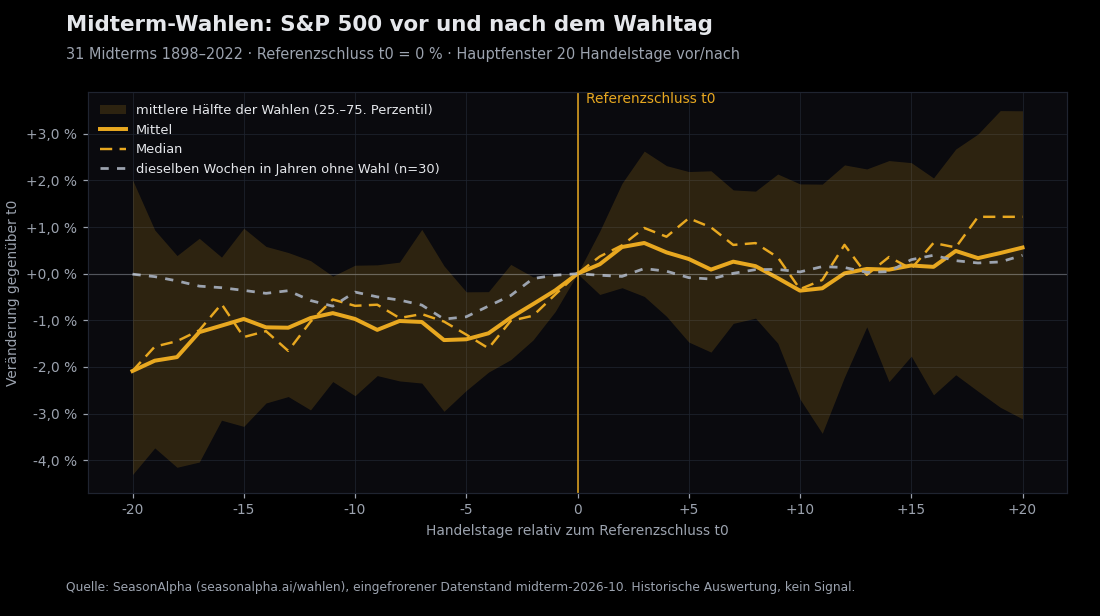
Der Chart zeigt alle 31 Midterms, jeweils auf den Referenzschluss t0 = 0 % gesetzt. Links von t0 steht, wo der Index vor der Wahl lag, rechts, wohin er danach lief. Die goldene Linie ist das Mittel, die gestrichelte der Median. Das helle Band umfasst die mittlere Hälfte der Wahlen (25. bis 75. Perzentil), die graue Linie dieselben Wochen in Jahren ohne Wahl. Die goldenen Linien beruhen auf allen 31 Wahlen, die graue auf den 30 vollständigen Dreiergruppen; ihr Abstand entspricht deshalb nicht genau der gepaarten Differenz weiter unten.
Rechts von t0 bleibt das Mittel nahe der Nulllinie und rutscht zwischendurch leicht darunter. Nach 20 Handelstagen steht es bei +0,56 %, der Median bei +1,22 %. In 20 von 31 Fällen (64,5 %) lag der Index nach vier Wochen über dem Wahltagsschluss.
Die Streuung ist deutlich größer als der Mittelwert. Die mittlere Hälfte der Wahlen reicht von −3,11 % bis +3,49 %. Die Extreme:
| Midterm | 20 Handelstage nach der Wahl |
|---|---|
| 1962 | +6,92 % |
| 1954 | +6,92 % |
| 1974 | −10,25 % |
1974 fiel in eine Bärenmarktphase mit Ölkrise und Rezession, 1962 in die Wochen nach der Kubakrise. Welchen Anteil das Marktumfeld und welchen die Wahl an diesen Ausreißern hatte, lässt sich aus den Kursen nicht trennen.
Im gepaarten Vergleich der 30 Dreiergruppen kamen die Midterm-Jahre auf +0,72 %, die Jahre ohne Wahl im selben Fenster auf +0,39 %. Der Vorsprung der Midterm-Jahre: +0,33 Prozentpunkte. Bei einer Streuung von mehreren Prozent je Wahl ist das ein kleiner Wert.
Vor dem Wahltag liegt der größere Unterschied
Links von t0 zeigt der Chart einen anderen Verlauf. Die Mittelwertkurve steigt in den vier Wochen vor der Wahl, während die graue Linie der Vergleichsjahre flach bleibt.
In Zahlen, von t−20 bis t0 (n = 30 Dreiergruppen):
- Midterm-Jahre: +2,63 %
- dieselben Wochen ohne Wahl: +0,30 %
- Differenz: +2,33 Prozentpunkte
- 20 von 30 Midterm-Jahren lagen im Vorlauf im Plus
Der beobachtete Unterschied liegt also eher im Oktober als im November. Das passt zu einer häufig genannten Erklärung: Die Unsicherheit über das Ergebnis wird in den Wochen vor der Abstimmung abgebaut, Umfragen machen den Ausgang absehbarer. Belegen lässt sich dieser Mechanismus mit Kursdaten allein nicht.
Seit 1971: nach der Wahl praktisch kein Unterschied
18 der 31 Fenster liegen vor 1971. Für diese Zeit ist der Börsenkalender nicht durchgehend belegt: Bis 1968 war die NYSE am Wahltag jedes Jahr geschlossen, dazu kamen Sonderschließungen. Die Seite kennzeichnet diese Fenster. Rechnet man nur mit den 13 Midterms ab 1971, ändert sich das Bild nach der Wahl:
| Ab 1971 (n = 13) | Midterm-Jahr | Ohne Wahl | Differenz |
|---|---|---|---|
| 20 HT nach der Wahl, Mittel | +1,00 % | +0,94 % | +0,06 Pp |
| 20 HT vor der Wahl, Mittel | +4,95 % | +0,47 % | +4,48 Pp |
Nach der Wahl stieg der Index seit 1971 im Mittel um +1,00 %, im Median um +2,17 %, positiv in 10 von 13 Fällen (76,9 %). Das klingt gut, aber die Jahre ohne Wahl kamen auf +0,94 %. Der Abstand von +0,06 Prozentpunkten ist praktisch null: Seit 1971 verliefen die Wochen nach einer Midterm im Mittel fast genau wie dieselben Wochen ohne Wahl.
Der Vorlauf bleibt dagegen auch in dieser kürzeren Reihe deutlich: +4,95 % gegen +0,47 %, positiv in 10 von 13 Jahren.
Präsidentschaftswahlen und Dow Jones zum Vergleich
Dieselbe gepaarte Rechnung für andere Wahlen und Indizes liefert ähnlich kleine Abstände nach dem Wahltag:
- S&P 500 bei Präsidentschaftswahlen (32 vollständige Dreiergruppen): nachher +0,49 % gegen +0,17 % ohne Wahl, Differenz +0,32 Pp
- Dow Jones bei Midterms (30 Dreiergruppen): nachher +0,85 % gegen +0,68 % ohne Wahl, Differenz +0,17 Pp
In keiner dieser Reihen liegt nach der Wahl ein Vorsprung von mehr als einem halben Prozentpunkt.
Wenn das Repräsentantenhaus die Mehrheit wechselt
Naheliegend ist die Frage, ob es auf das Ergebnis ankommt. Teilt man die 31 Midterms danach, ob die Mehrheit im Repräsentantenhaus wechselte, ergibt sich:
| Mehrheit im Repräsentantenhaus | n | 20 HT nachher, Mittel | positiv |
|---|---|---|---|
| gewechselt | 10 | −1,02 % | 40 % |
| nicht gewechselt | 21 | +1,31 % | 76 % |
Diese Tabelle ist rückblickend gefiltert. Am Wahltag selbst wusste niemand sicher, ob die Mehrheit kippt, und eine Regel, die das Ergebnis voraussetzt, ist nicht handelbar. Dazu kommt die kleine Zahl: Zehn Fälle reichen nicht, um aus −1,02 % einen belastbaren Unterschied zu machen.
Wo 2026 gerade steht
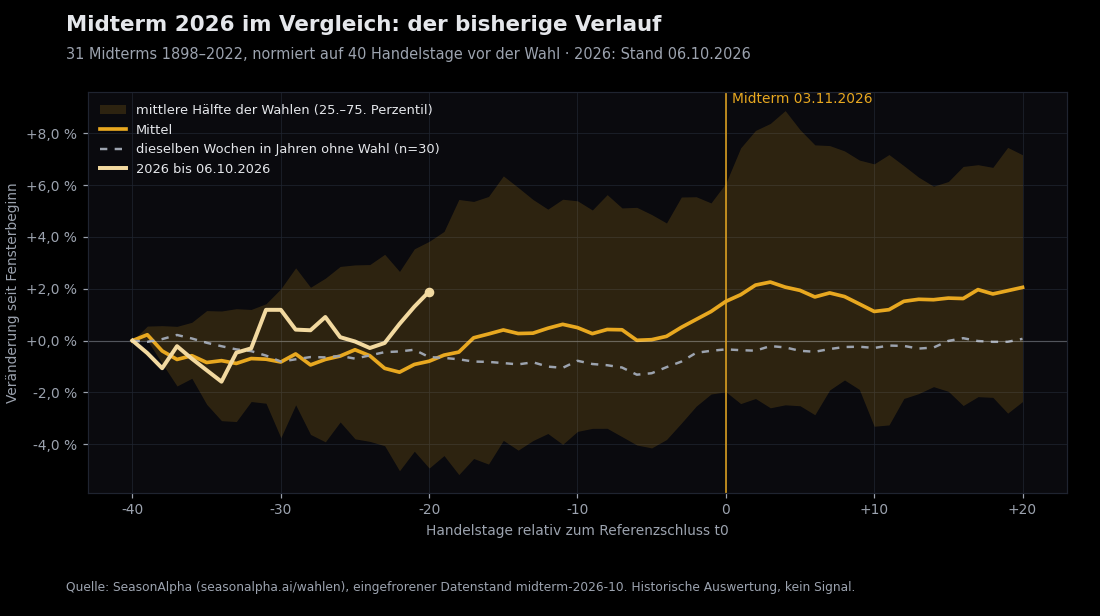
Der zweite Chart setzt einen früheren Startpunkt: 40 Handelstage vor der Wahl = 0 %. Für 2026 ist das der 08.09.2026. Die hellgoldene Linie zeigt den bisherigen Verlauf bis zum letzten Schluss am 06.10.2026, das entspricht 20 Handelstagen vor dem Wahltag.
Seit dem 08.09. liegt der S&P 500 +1,89 % im Plus. Das historische Mittel stand am selben Punkt bei −0,80 %, die mittlere Hälfte der Wahlen zwischen −4,92 % und +3,83 %. 2026 läuft also besser als der Durchschnitt, aber innerhalb des Bereichs, den die Hälfte aller Midterms abdeckt.
Was daraus für die nächsten Wochen folgt, sagt der Chart nicht. Die Spanne der historischen Pfade rechts davon ist breit.
Warum hier kein p-Wert steht
Für diese Auswertung gibt es keinen Signifikanztest. Mit 31 Wahlen, ab 1971 nur 13, und einem November, der eigene Kalendereffekte mitbringt, würde ein p-Wert eine Genauigkeit nahelegen, die diese Datenlage nicht trägt. Was ein p-Wert leistet und wo er an Grenzen stößt, erklärt der Artikel Ist der Effekt echt? Der p-Wert an sechs eigenen Messungen.
Die Zahlen hier sind beschreibend: Sie zeigen, was in der Vergangenheit passiert ist, nicht, wie wahrscheinlich ein Muster sich wiederholt.
Was das für Anleger heißt
- „Sell the election" findet in den Daten keine Stütze. Nach dem Wahltag stieg der Index öfter, als er fiel, und lag damit etwa auf dem Niveau gewöhnlicher Novemberwochen. „Sell" meint in dieser Faustregel das Verkaufen bestehender Positionen, keinen Leerverkauf.
- „Buy the election" als Kauf am Wahltag brachte historisch kaum mehr als ein Kauf in derselben Woche eines Jahres ohne Wahl. Der Vorsprung der Midterm-Jahre lag historisch in den Wochen davor.
- Das Einzeljahr streut stark. Zwischen +6,92 % und −10,25 % nach vier Wochen liegt mehr als jede Durchschnittsdifferenz in diesem Artikel.
Wer den größeren Zusammenhang sucht: Wie sich das gesamte Midterm-Jahr im Präsidentenzyklus verhält, behandelt Zwischenwahljahr 2026: Nach dem Tief kommt die Erholung. Die typischen Rücksetzer im Midterm-Jahr zeigt Drawdown im Midterm-Jahr, die Grundlagen des Vierjahresrhythmus das Präsidentenzyklus-Tutorial.
Fazit
Für die Wochen nach einer Midterm-Wahl gilt: Über alle 31 Wahlen leicht positiv im Mittel (+0,56 %), positiv in knapp zwei von drei Fällen. Im gepaarten Vergleich der 30 Dreiergruppen stehen +0,72 % gegen +0,39 % ohne Wahl, ein Abstand von nur +0,33 Prozentpunkten, seit 1971 praktisch gleichauf. Der Unterschied zu Jahren ohne Wahl zeigt sich vor allem im Vorlauf mit +2,33 Prozentpunkten.
Weder „Buy the election" noch „Sell the election" lässt sich aus diesen Zahlen als Regel ableiten. 2026 liegt 20 Handelstage vor dem Termin über dem historischen Mittel, im üblichen Bereich. Den Datenstand dieses Artikels zeigt die Seite Wahlen und Börse (Stand midterm-2026-10).
Häufige Fragen
Steigt die Börse nach einer Midterm-Wahl?
Im Mittel ja, leicht: +0,56 % in den 20 Handelstagen nach dem Wahltag, positiv in 20 von 31 Midterms seit 1898. Im gepaarten Vergleich stehen +0,72 % gegen +0,39 % in denselben Wochen ohne Wahl. Seit 1971 ist der Unterschied mit +0,06 Prozentpunkten praktisch null.
Wann ist die Midterm-Wahl 2026, und was ist t0?
Gewählt wird am Dienstag, 3. November 2026. Der Referenzpunkt t0 ist der letzte Schlusskurs am oder vor dem Wahltag, 2026 also der Schluss des 3. November. Kursbewegungen nach der Wahlnacht erfasst der nächste Handelstag; das endgültige Ergebnis kann auch später feststehen.
Spielt es eine Rolle, welche Partei gewinnt?
Nach einem Mehrheitswechsel im Repräsentantenhaus lag der Index nach 20 Handelstagen im Mittel bei −1,02 % (n = 10), ohne Wechsel bei +1,31 % (n = 21). Das ist ein rückblickender Filter auf sehr wenigen Fällen und keine Regel, nach der man am Wahltag handeln könnte.
Wo finde ich die aktuellen Werte?
Auf /wahlen. Mit /wahlen?snapshot=midterm-2026-10 zeigt die Seite exakt den Datenstand dieses Artikels.