Die Vermutung, die dahintersteckt
Der Anleihemarkt gilt als der ältere und nüchternere der beiden Märkte. Wenn Kapital in langlaufende Staatsanleihen fließt, so die verbreitete Lesart, preisen die Anleihe-Anleger eine Abkühlung ein, die der Aktienmarkt erst später versteht. Daraus wird schnell die These: Anleihen sind ein Frühindikator für den Aktienmarkt.
Diese These ist prüfbar, weil sie eine zeitliche Abfolge behauptet. Wir haben sie an 6075 gemeinsamen Handelstagen gemessen. Herausgekommen ist ein Zusammenhang, aber ein deutlich engerer als die These verlangt.
Was gemessen wurde
Datenbasis sind die Tagesschlusskurse von TLT (ETF auf US-Staatsanleihen mit über 20 Jahren Restlaufzeit) und SPY (ETF auf den S&P 500), vom 30.07.2002 bis zum 21.09.2026.
Als Signal gilt ein TLT-Kursanstieg von mindestens 4,1 % über 10 Handelstage. Die Schwelle stammt aus der Verteilung selbst: 4,1 % ist das 90. Perzentil aller TLT-Bewegungen dieser Länge, also die stärksten zehn Prozent. In 24 Jahren trifft das auf 50 Ereignisse zu, die jeweils mindestens 41 Handelstage auseinanderliegen, damit nicht eine einzelne Marktphase mehrfach gezählt wird.
Gemessen wird, was SPY nach dem Signal macht, verglichen mit dem, was der Markt über dieselben Zeiträume ohne jedes Signal ohnehin tut. Diese Basisrate liegt bei +0,24 % nach einer Woche, +0,48 % nach zwei, +0,72 % nach drei und +0,95 % nach vier Wochen.
Das methodische Gerüst (Basisrate, Zufallsverschiebungen, p-Wert) ist im ersten Teil dieser Serie zu Bitcoin ausführlich erklärt.
Die Rohzahlen
| SPY nach dem Signal | Ergebnis | p | Basisrate ohne Signal |
|---|---|---|---|
| 1 Woche | +1,80 % | 0,001 | +0,24 % |
| 2 Wochen | +2,09 % | 0,001 | +0,48 % |
| 3 Wochen | +2,12 % | 0,005 | +0,72 % |
| 4 Wochen | +2,85 % | 0,001 | +0,95 % |
Das Ergebnis liegt über alle vier Horizonte beim Zwei- bis Siebenfachen der Basisrate, und die p-Werte bleiben durchgehend unter 0,01. Die Trefferquote steigt von 65,7 % auf 74,0 %, sie bewegt sich also mit. Im Bitcoin-Teil war genau das nicht der Fall: dort kam der Mehrertrag aus wenigen großen Einzelfällen, während die Trefferquote auf Marktniveau blieb.
An dieser Stelle hätte man den Artikel schreiben können, den die Überschrift nahelegt. Die Kontrollrechnungen sagen etwas anderes.
Die Bedingung, die alles ändert: das Marktumfeld
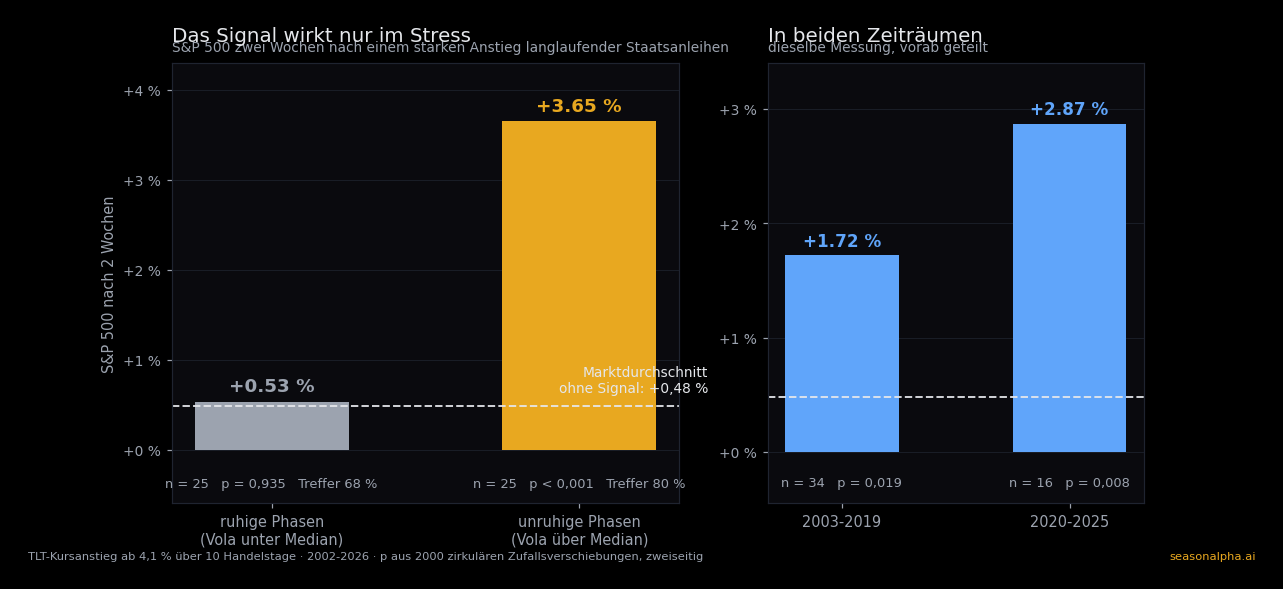
Die 50 Ereignisse wurden am Median der realisierten Volatilität des S&P 500 am Ereignistag geteilt, also danach, wie stark der Aktienmarkt in dieser Phase ohnehin schwankte. Der Median liegt bei 13,9 % annualisiert.
In den 25 ruhigen Fällen kommt SPY zwei Wochen später auf +0,53 % bei p = 0,935. Die Basisrate beträgt +0,48 %. Das Signal trägt in ruhigen Phasen also nichts bei.
In den 25 unruhigen Fällen sind es +3,65 % bei p < 0,001, mit einer Trefferquote von 80 %. Der gesamte Effekt steckt in dieser Hälfte.
Der Mittelwert über alle 50 Fälle (+2,09 %) ist damit ein Durchschnitt aus einem starken und einem leeren Zustand. Wer ihn ohne die Aufteilung zitiert, beschreibt eine Größe, die so in keiner der beiden Marktlagen auftritt.
Warum solche Kontrollen nötig sind
Starke Anleihebewegungen häufen sich in unruhigen Phasen. In unruhigen Phasen sind Aktienrenditen anders verteilt: die Ausschläge sind größer, und nach scharfen Rücksetzern sind Erholungen entsprechend kräftiger. Ein Signal, das bevorzugt in solchen Phasen auslöst, erbt diese Eigenschaft, ohne selbst Information zu tragen.
Die zweite Kontrolle betrifft den Verlauf von SPY vor dem Ereignis. Wäre der Aktienmarkt vorher ohnehin gelaufen, könnte der gemessene Vorlauf schlicht Momentum sein. Aufgeteilt nach dem vorangegangenen SPY-Verlauf ergibt sich:
| Teilmenge (2 Wochen, Basisrate +0,48 %) | n | SPY danach | p | Treffer |
|---|---|---|---|---|
| alle Ereignisse | 50 | +2,09 % | < 0,001 | 74 % |
| schwacher SPY-Vorlauf | 25 | +2,68 % | 0,004 | 76 % |
| starker SPY-Vorlauf | 25 | +1,50 % | 0,099 | 72 % |
| ruhige Phasen | 25 | +0,53 % | 0,935 | 68 % |
| unruhige Phasen | 25 | +3,65 % | < 0,001 | 80 % |
Die Momentum-Erklärung scheidet damit aus, allerdings mit umgekehrtem Vorzeichen zur Erwartung: Der Effekt ist nach schwachem Vorlauf größer (+2,68 %, p = 0,004) und nach starkem Vorlauf nicht mehr signifikant (+1,50 %, p = 0,099).
Was vor dem Signal passiert
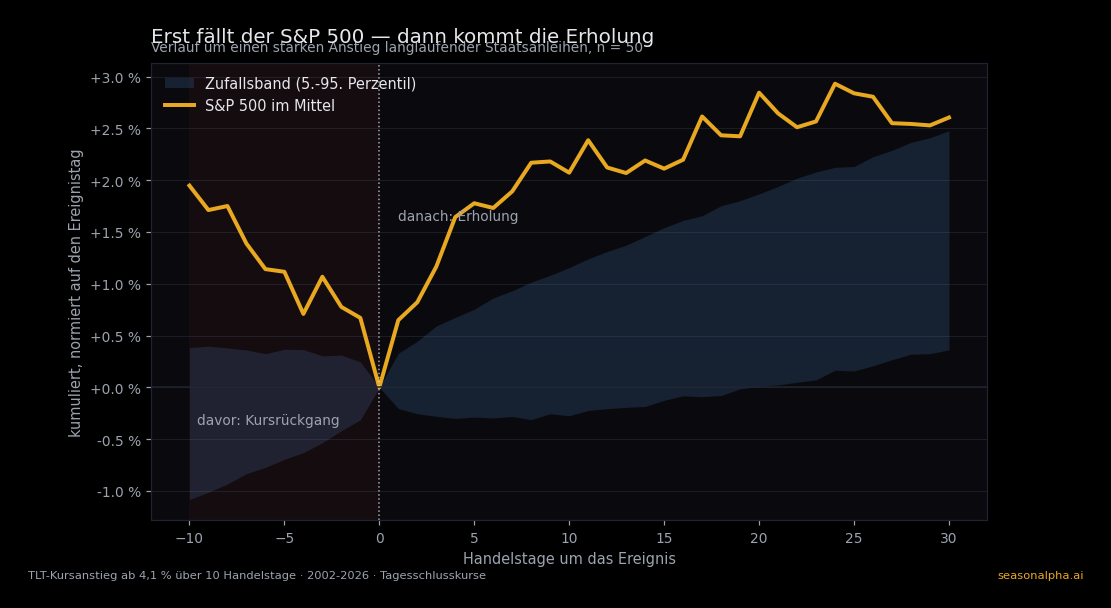
Der Chart zeigt den mittleren SPY-Verlauf von zehn Handelstagen vor bis 30 Handelstage nach dem Ereignis, normiert auf den Ereignistag. Das blaue Band ist der Korridor vom 5. bis 95. Perzentil aus zufällig verschobenen Terminen, also die Spanne, in der ein beliebiges Zeitfenster landet.
Die linke Hälfte des Bildes ist die wichtigere. In den zehn Handelstagen vor dem Signal ist der S&P 500 im Median um 1,33 % gefallen (Mittel −1,75 %, in 62 % der Fälle negativ). Die Flucht in langlaufende Staatsanleihen setzt am Ende eines Rücksetzers ein, nicht in einem ruhigen Aktienmarkt.
Damit ändert sich, wie man das Ergebnis beschreiben muss. Gemessen wurde ein Erholungsmuster nach Kursverlusten in nervösen Marktphasen, kein Signal, das aus heiterem Himmel eine Aufwärtsbewegung ankündigt. Rechts vom Ereignistag verlässt die Mittellinie das Zufallsband nach oben und bleibt dort, die Erholung ist also größer als das, was zufällig gewählte Zeitfenster liefern.
Die Gegenrichtung liefert nichts
Fällt TLT stark, steigen die langen Renditen. Wäre der Anleihemarkt ein allgemeiner Frühindikator, müsste sich auch in dieser Richtung etwas zeigen, mit umgekehrtem Vorzeichen.
Es zeigt sich nichts. Über alle getesteten Schwellen und alle vier Horizonte liegen die p-Werte zwischen 0,29 und 0,97. Kein einziger Wert kommt in die Nähe einer Signifikanzschwelle.
Diese Asymmetrie passt zur Stress-Lesart: Ein kräftiger Anstieg langlaufender Anleihen ist typischerweise ein Risikoabbau unter Druck, ein Rückgang dagegen meistens eine ruhige Zinsanpassung.
Beide Zeiträume, und der Preis des Ausprobierens
Der Zeitraum wurde vorab am offensichtlichen Bruch geteilt: 2003-2019 gegen 2020-2025. Nicht dort, wo das Ergebnis am schönsten aussieht.
Vor 2020 liegt SPY zwei Wochen nach dem Signal bei +1,72 % (n = 34, p = 0,019, Treffer 65 %), ab 2020 bei +2,87 % (n = 16, p = 0,008, Treffer 94 %). Der Effekt existiert in beiden Hälften. Die zweite Hälfte ist mit 16 Fällen dünn besetzt, und eine Trefferquote von 94 % bei dieser Fallzahl sollte man nicht als eigene Zahl lesen.
Bleibt die Frage, wie viel das viele Testen kostet. Geprüft wurden vier Schwellen, zwei Richtungen, zwei Signalgeber und vier Horizonte, zusammen 64 Kombinationen. Der kleinste Einzel-p-Wert aus so einer Familie sagt wenig, weil bei 64 Versuchen auch reiner Zufall Treffer produziert. Der Max-T-Test fragt stattdessen, wie oft der beste Zufallstreffer aus einer gleich großen Familie das beobachtete Niveau erreicht. Ergebnis: p = 0,018. Das ist die strengste Zahl der ganzen Studie, und sie hält.
Grenzen
TLT ist ein Kurs, keine Rendite. Der Zusammenhang zur Anleiherendite ist invers und eng, aber der ETF-Kurs enthält auch Duration-Effekte und das Rebalancing des zugrundeliegenden Index. Deshalb steht hier durchgehend "TLT-Kursanstieg". Die langen Renditen fielen in diesen Phasen tendenziell, gemessen wurde aber der Kurs.
Zeitliche Abfolge ist keine Ursache. Beide Märkte reagieren auf dieselben Makro-Impulse. Die Studie misst die Abfolge, die Ursache bleibt offen.
Das Signal ist selten. 50 Fälle in 24 Jahren sind etwa zwei pro Jahr, und die Hälfte davon fällt in ruhige Phasen, in denen nichts folgt.
In ruhigen Phasen ist der Effekt null. +0,53 % bei p = 0,935 gegen eine Basisrate von +0,48 % ist kein schwaches Ergebnis, sondern praktisch die Basisrate. Wer das Signal ohne Blick auf das Marktumfeld liest, liest Rauschen.
Die Schwelle stammt aus den Daten, nicht aus einer runden Zahl. Gerechnet wird mit dem exakten 90. Perzentil der TLT-Bewegungsverteilung (0,040632), im Text steht der gerundete Wert 4,1 %.
Ex-Dividenden-Tage. Die verwendeten Kursreihen tragen an Ex-Tagen einen kleinen künstlichen Abschlag. Bei Vier-Wochen-Fenstern betrifft das etwa einen Tag und verzerrt leicht nach unten.
Was daraus folgt
Die Ausgangsthese hält in ihrer allgemeinen Form nicht. Ein starker Anstieg langlaufender Staatsanleihen kündigt keine Aktienbewegung an. Er beschreibt einen Zustand: Risikoabbau unter Druck, nach einem Rücksetzer, in einem nervösen Markt. In genau dieser Konstellation fiel die Erholung des S&P 500 historisch überdurchschnittlich aus, in jeder anderen nicht.
Verglichen mit dem Bitcoin-Teil dieser Serie ist das der stärkere Zusammenhang. Dort blieb nur bei sehr großen Krypto-Bewegungen ab 20 % etwas übrig, die verbreitete 5-Prozent-These fiel durch, und die Trefferquote bewegte sich nicht. Hier bewegt sie sich, der Effekt hält in beiden Teilperioden und übersteht die Max-T-Korrektur. Der Preis dafür ist die Bedingung: ohne das Stress-Regime bleibt nichts übrig.
Angrenzende Fragestellungen lassen sich auf SeasonAlpha direkt nachschauen: Intermarket-Schocks behandelt die Übertragung zwischen Märkten, der Risikozyklus zeigt die Risikoneigung über den Jahresverlauf.
Kein Signal: Was hier steht, ist eine Messung an historischen Kursen, keine Handelsregel und keine Aussage über künftige Kurse.
Dieser Effekt ist einer der wenigen, die in unserer Zusammenstellung eine Bedingung tragen. Wie er neben zehn weiteren geprüften Regeln einzuordnen ist, steht unter elf Börsenregeln nachgerechnet.
Häufige Fragen
Sind Anleihen ein Frühindikator für den Aktienmarkt?
In der allgemeinen Form nach diesen Daten nicht. Ein TLT-Kursanstieg ab 4,1 % über 10 Handelstage geht zwar im Mittel mit einer überdurchschnittlichen Erholung des S&P 500 einher (+2,09 % in zwei Wochen gegen +0,48 % Basisrate), aber der gesamte Effekt steckt in den unruhigen Marktphasen. In ruhigen Phasen liegt das Ergebnis mit +0,53 % bei p = 0,935 praktisch auf der Basisrate.
Was heißt "nur im Stress" konkret?
Die 50 Ereignisse wurden am Median der realisierten Volatilität des S&P 500 am Ereignistag geteilt, dieser liegt bei 13,9 % annualisiert. Oberhalb davon kommt SPY zwei Wochen später auf +3,65 % (p < 0,001, Trefferquote 80 %), unterhalb auf +0,53 % (p = 0,935).
Gilt der Zusammenhang auch umgekehrt, wenn Anleihen fallen?
Nein. Bei fallendem TLT, also steigenden langen Renditen, liegen die p-Werte über alle Schwellen und Horizonte zwischen 0,29 und 0,97. In dieser Richtung ist kein Muster messbar.
Warum ist das eine Erholung und keine Vorhersage?
Weil der S&P 500 vor dem Signal gefallen ist: in den zehn Handelstagen davor im Median um 1,33 % (Mittel −1,75 %, in 62 % der Fälle negativ). Das Signal markiert damit das Ende eines Rücksetzers, nicht den Beginn einer Bewegung aus der Ruhe heraus.
Wie oft tritt das Signal auf?
50 Mal in 24 Jahren, also rund zwei Mal pro Jahr. Ereignisse liegen mindestens 41 Handelstage auseinander, damit eine einzelne Marktphase nicht mehrfach in die Rechnung eingeht.