Die Annahme, die überall steht
„Bitcoin ist der Frühindikator für Risikobereitschaft — Krypto dreht zuerst, Aktien folgen." Diese Aussage findet sich in Finanzmedien, auf X und in jedem zweiten Marktkommentar. Prüfbar ist sie, denn sie macht eine konkrete Vorhersage: Was heute im Bitcoin passiert, soll morgen im S&P 500 sichtbar werden.
Wir haben genau das gemessen. Läuft Bitcoin dem Aktienmarkt voraus, muss sich das in verschobenen Renditereihen zeigen — und in dem, was nach großen Krypto-Bewegungen im Aktienmarkt passiert.
Datenbasis
Grundlage sind 3020 gemeinsame Handelstage vom 17.09.2014 bis 21.09.2026, jeweils Tagesschlusskurse. Auf der Krypto-Seite stehen BTC-USD und ETH-USD (ab 09.11.2017), auf der Aktienseite die ETFs SPY, QQQ und DIA. Alle genannten Zahlen beziehen sich auf SPY, wo nichts anderes dabeisteht.
Zwei Dinge wurden getrennt gerechnet. Erstens die Korrelation der Tagesrenditen bei unterschiedlicher zeitlicher Verschiebung: Verschiebung 0 bedeutet derselbe Handelstag, Verschiebung +1 bedeutet Bitcoin heute gegen den Aktienmarkt morgen. Zweitens eine Ereignisstudie: Was macht SPY in den Wochen nach einem klar definierten Krypto-Anstieg, verglichen mit dem, was er ohne jedes Signal ohnehin macht?
Die Kopplung sitzt am selben Tag
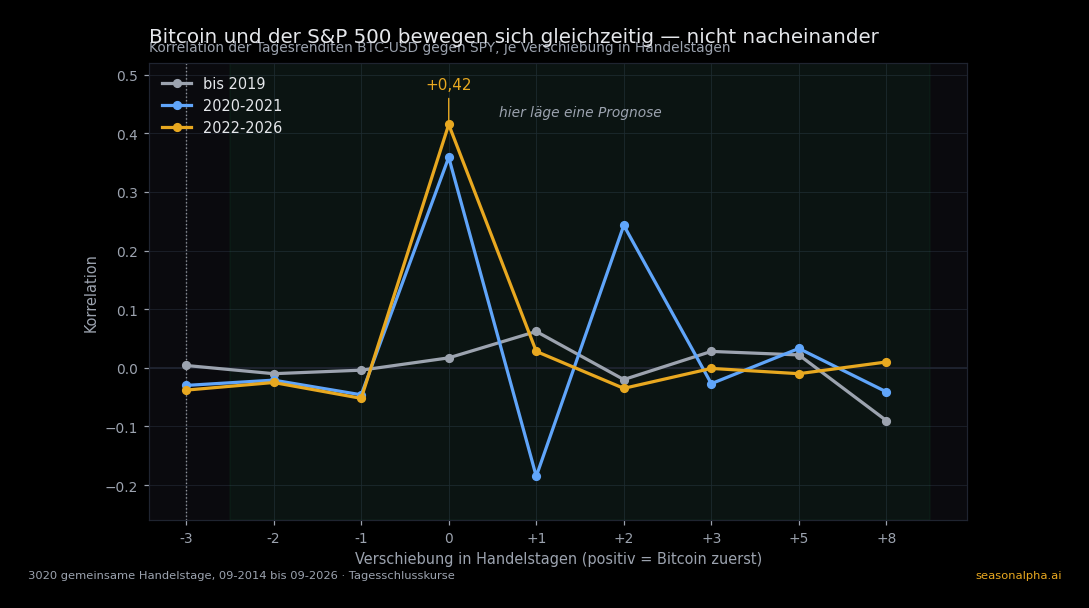
Die Kurve hat genau einen Gipfel, und der sitzt bei Verschiebung 0. In den Jahren 2020–2021 liegt die Korrelation dort bei +0,36, im Fenster 2022–2023 bei +0,45, von 2024 bis heute bei +0,38. Der Chart fasst die beiden jüngeren Fenster zu einem zusammen und weist +0,42 aus.
Rechts vom Gipfel bricht alles weg. Bei Verschiebung +1 Tag, also Bitcoin heute gegen SPY morgen, bleibt praktisch nichts übrig; in 2020–2021 ist der Wert mit −0,185 sogar leicht negativ. Das ist die Stelle, an der eine Prognosefähigkeit sichtbar werden müsste. Sie ist leer.
Die graue Linie zeigt noch etwas: Vor 2019 beträgt die gleichzeitige Korrelation +0,017. Es gab schlicht keine Kopplung. Sie entstand erst 2020, zusammen mit dem institutionellen Einstieg in Krypto und der gemeinsamen Abhängigkeit von Liquidität und Zinserwartung.
Warum Gleichlauf keine Prognose ist
Eine Korrelation von +0,42 am selben Tag heißt: An Tagen, an denen Bitcoin stark steigt, steigt meist auch der S&P 500. Wer die Bitcoin-Rendite des Tages kennt, kennt aber auch schon die Aktienrendite desselben Tages — handelbar ist daraus nichts.
Die Handelszeiten machen es nicht besser. Bitcoin handelt durch, sein Tagesschluss liegt bei 00:00 UTC, der ETF-Schluss bei 20:00 bzw. 21:00 UTC. Die beiden „gleichen" Tage überlappen also, ohne deckungsgleich zu sein. Deshalb bleibt der überlappende Tag in der Ereignisstudie außen vor: Er würde Information einrechnen, die zum Handelszeitpunkt noch gar nicht vorlag.
Die 5-Prozent-These hält nicht
Die gängigste Faustregel lautet: Ein Bitcoin-Anstieg von rund 5 % über zwei Wochen kündigt Stärke am Aktienmarkt an. Über die zwölf Jahre gab es 56 solcher Fälle.
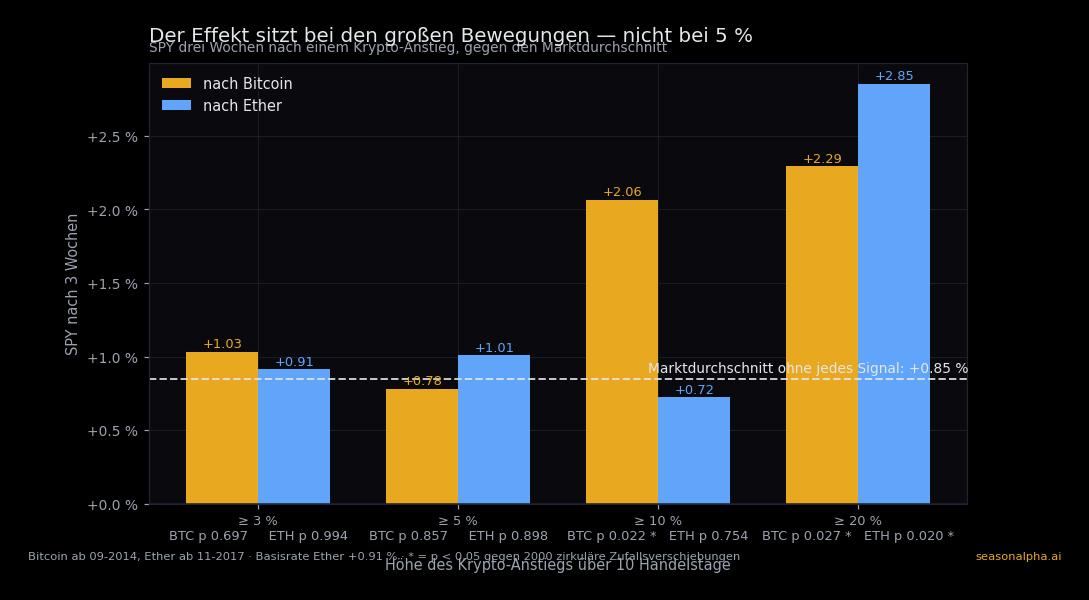
SPY danach: nach drei Wochen +0,78 % (p = 0,857), nach vier Wochen +1,12 % (p = 0,947). Ohne jedes Signal liefert der Markt über dieselben Zeiträume +0,85 % und +1,14 %. Das Signal führt also minimal unter den Durchschnitt, und die p-Werte liegen weit jenseits jeder Signifikanzschwelle.
Der p-Wert gibt an, wie oft ein zufällig gewähltes Zeitfenster ein mindestens so auffälliges Ergebnis liefert. Bei p = 0,857 ist das in rund sechs von sieben Fällen so.
Ether liefert dasselbe Bild. Ab 5 % über zehn Handelstage (n = 40) kommt SPY auf +1,01 % nach drei Wochen (p = 0,898) und +1,56 % nach vier Wochen (p = 0,595). Auch hier ist nichts vom Zufall zu unterscheiden.
Bei den großen Bewegungen bleibt etwas übrig
Mit höherer Schwelle ändert sich das Bild.
| Signal | n | SPY nach 3 Wochen | p | SPY nach 4 Wochen | p |
|---|---|---|---|---|---|
| BTC ab 5 % | 56 | +0,78 % | 0,857 | +1,12 % | 0,947 |
| BTC ab 10 % | 47 | +2,06 % | 0,022 | +2,52 % | 0,024 |
| BTC ab 20 % | 30 | +2,29 % | 0,027 | +2,57 % | 0,050 |
| ETH ab 5 % | 40 | +1,01 % | 0,898 | +1,56 % | 0,595 |
| ETH ab 20 % | 25 | +2,85 % | 0,020 | +3,63 % | 0,011 |
| Basisrate ohne Signal | — | +0,85 % | — | +1,14 % | — |
Ab einem Krypto-Anstieg von 10 % über zehn Handelstage liegt SPY drei Wochen später bei +2,06 % statt bei den üblichen +0,85 %, mit p = 0,022. Ab 20 % sind es +2,29 % (p = 0,027).
Der Vier-Wochen-Wert ab 20 % ist der schwächste Punkt der Reihe: +2,57 % bei p = 0,050, also exakt auf der üblichen Signifikanzschwelle. Ein Wert, der genau auf der Grenze liegt, belegt nichts; er hält gerade eben die Form. Belastbar ist an dieser Schwelle der Drei-Wochen-Wert, der Vier-Wochen-Wert bleibt ein Grenzfall.
Ether ist dabei die wichtigere Zahl, weil es eine unabhängige Gegenprobe ist: anderer Coin, anderer Zeitraum, andere Ereignistage. Ab 20 % kommt SPY dort auf +2,85 % nach drei Wochen (p = 0,020) und +3,63 % nach vier Wochen (p = 0,011). Dass zwei getrennte Messreihen am selben Punkt ausschlagen, ist das stärkste Argument dagegen, dass hier nur Rauschen sortiert wurde.
Der Chart zeigt auch die Bruchstelle in der Gegenprobe: Bei der 10-Prozent-Schwelle folgt Ether dem Muster nicht (+0,72 %, p = 0,754). Gemeinsam ausschlagen tun beide erst ab 20 %.
Am Folgetag steht nichts, nach einer Woche wenig. Sichtbar wird der Unterschied erst nach drei bis vier Wochen. Wer in Krypto einen Tagesindikator sucht, sucht am falschen Zeitfenster.
Der 12. März 2020
Ein Test der Ereignisstudie sah zunächst nach einem Volltreffer aus. Nach einem scharfen Bitcoin-Einbruch (definiert über die Standardabweichung, n = 10) legte SPY am Folgetag +1,29 % zu, hochsignifikant, bei einer Trefferquote von 90 %.
Neun von zehn Fällen richtig: Das liest sich überzeugend. Einer der zehn Tage ist allerdings der 12.03.2020, der COVID-Tiefpunkt. Dieser eine Tag steuert allein +8,55 Prozentpunkte zur Summe bei.
Ohne ihn bleiben +0,49 %, und die Signifikanz ist weg.
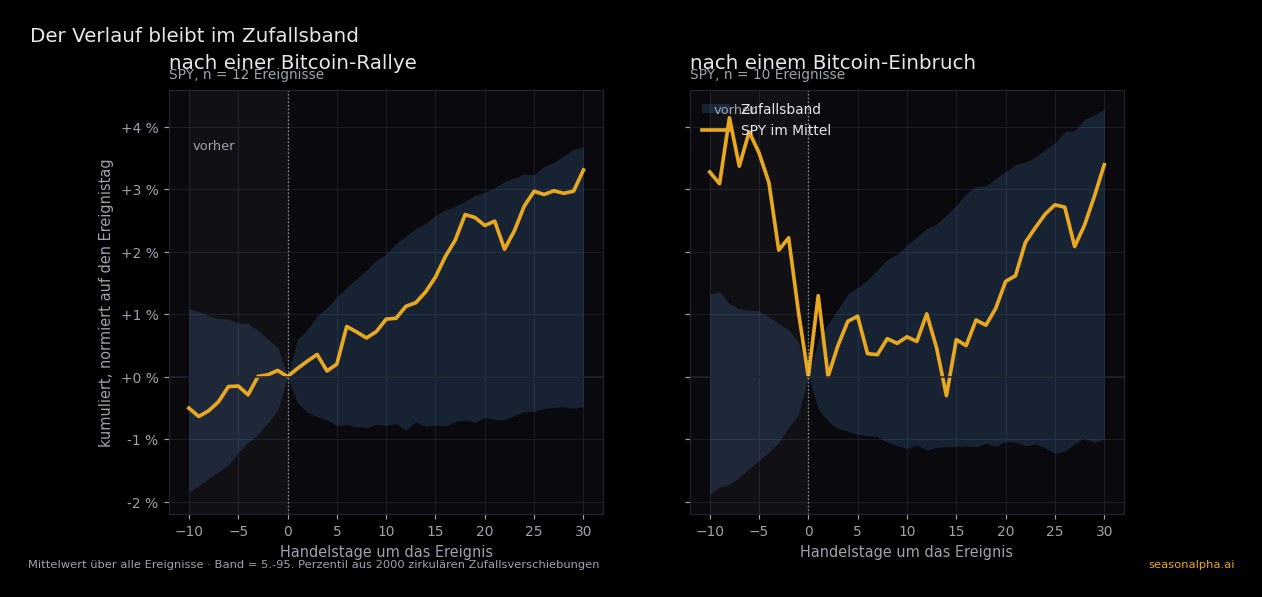
Die Grafik zeigt dasselbe grafisch. Der gelbe Pfad ist der mittlere SPY-Verlauf von zehn Handelstagen vor bis 30 Handelstage nach dem Ereignis, normiert auf den Ereignistag. Das blaue Band ist das 5.- bis 95.-Perzentil aus 2000 zufällig verschobenen Ereignisterminen: der Korridor, in dem ein beliebiger Zeitraum landet. Beide Pfade bleiben darin. Nach der Rallye läuft SPY am oberen Rand, nach dem Einbruch schwankt er um die Nulllinie — in beiden Fällen innerhalb dessen, was der Zufall produziert.
Bei zehn Ereignissen kann ein einzelner Tag das ganze Ergebnis tragen. Deshalb steht in den Tabellen oben überall die Fallzahl daneben.
Grenzen dieser Untersuchung
Die Schwelle war nicht vorab festgelegt. Dass 10 % und 20 % funktionieren und 5 % nicht, kam beim Durchprobieren heraus. Wer mehrere Schwellen testet, findet fast immer eine, die signifikant aussieht. Das Ergebnis ist damit explorativ und wartet auf eine Bestätigung an Daten, die noch nicht existieren.
Die p-Werte stammen aus einer Neurechnung. Ein erster Durchgang testete einseitig und wählte die Richtung erst nach dem Blick auf das Ergebnis; das halbiert den p-Wert künstlich. Außerdem fehlte die Plus-eins-Korrektur, weshalb ein Zufallsverfahren mit 2000 Verschiebungen „p = 0,000" ausweisen konnte, obwohl der kleinste darstellbare Wert 1/2001 beträgt. Alle Zahlen hier sind zweiseitig und mit Plus-eins gerechnet und dadurch rund doppelt so hoch wie zuvor. Bei Ether ab 20 % bleiben p = 0,020 und p = 0,011 stehen, bei Bitcoin nach vier Wochen rutscht der Wert auf die Grenze.
Die Trefferquote bewegt sich nicht. Sie liegt bei den signifikanten Fällen bei rund 65 %, die Basisrate des Marktes über denselben Zeitraum bei 64,4 %. Der Mehrertrag kommt aus wenigen großen Fällen, nicht aus häufigeren Gewinnen. Für einen Trade heißt das: gleiche Trefferwahrscheinlichkeit, nur mit einer dickeren rechten Verteilungsflanke.
Die Fallzahlen sind klein. 30 Bitcoin-Fälle in zwölf Jahren, 25 Ether-Fälle in neun. Sehr große Krypto-Anstiege sind selten, und einzelne Marktphasen bekommen dadurch Gewicht.
Zeitlicher Ablauf ist keine Ursache. Beide Märkte hängen am selben Risikoappetit. Eine plausible Lesart: Ein 20-Prozent-Sprung im Bitcoin markiert ein Umschalten der Liquiditätslage, das sich in Aktien langsamer durchsetzt. Messen lässt sich die Abfolge, belegen lässt sich die Ursache nicht.
Es sind Tagesschlusskurse. Alles, was innerhalb eines Tages passiert, ist unsichtbar, und der überlappende Handelstag bleibt aus den oben genannten Gründen außen vor.
Was daraus folgt
Die Ausgangsfrage ist beantwortet: Bitcoin läuft dem Aktienmarkt nicht in dem Sinn voraus, dass die gestrige Krypto-Bewegung die heutige Aktienbewegung anzeigt. Die Kopplung sitzt am selben Tag, und sie existiert erst seit 2020.
Übrig bleibt ein schmaler Effekt am Rand der Verteilung, und dieser Rand wird selten erreicht. Für die tägliche Marktbeobachtung liefert Bitcoin damit vor allem einen Zustandsmesser: Ein Krypto-Markt, der 20 % in zwei Wochen zulegt, beschreibt eine Risikoneigung, die historisch auch in Aktien noch einige Wochen nachwirkte. Das ist Kontext für die Einordnung, kein Einstiegszeitpunkt.
Verwandte Fragestellungen lassen sich auf SeasonAlpha direkt nachschauen: Der Risikozyklus zeigt die Risikoneigung über den Jahresverlauf, Intermarket-Schocks behandelt die Frage der Übertragung zwischen Märkten, und der Saisonal-Scanner sagt, welche Titel gerade in einem auffälligen Kalenderfenster stehen.
Fazit
Über 3020 gemeinsame Handelstage seit 2014 ist die Korrelation zwischen Bitcoin und SPY bei Verschiebung 0 am höchsten (+0,36 bis +0,45 je nach Fenster) und bei einem Tag Vorlauf praktisch null. Vor 2019 lag sie bei +0,017.
Die populäre 5-Prozent-These fällt durch: +0,78 % nach drei Wochen gegen eine Basisrate von +0,85 %. Erst ab 10 % (+2,06 %, p = 0,022) und ab 20 % (+2,29 %, p = 0,027) löst sich das Ergebnis vom Zufall, bei Ether ab 20 % mit +2,85 % (p = 0,020) unabhängig bestätigt. Nach vier Wochen liegt Bitcoin ab 20 % mit p = 0,050 genau auf der Signifikanzgrenze und zählt damit nicht als belegt.
Kein Signal: Die Schwelle wurde nachträglich gewählt, die Trefferquote bleibt auf Marktniveau, und die Fallzahlen sind klein. Was hier steht, ist eine Messung, keine Handelsregel. Eigene Zeiträume und Ticker lassen sich auf seasonalpha.ai nachrechnen.
Die Fünf-Prozent-Schwelle ist ein Musterfall dafür, wie eine Regel an ihrer eigenen Definition scheitert. Zehn weitere geprüfte Regeln stehen unter elf Börsenregeln nachgerechnet.
Häufige Fragen
Läuft Bitcoin dem Aktienmarkt voraus?
Nach 3020 gemeinsamen Handelstagen seit 2014 nicht. Die Korrelation der Tagesrenditen ist bei Verschiebung 0 am höchsten (+0,36 bis +0,45 seit 2020) und fällt bei einem Tag Vorlauf auf praktisch null, in den Jahren 2020–2021 sogar auf −0,185. Ein Vorlauf zeigt sich nur nach sehr großen Krypto-Anstiegen, und zwar erst über drei bis vier Wochen.
Wie stark korrelieren Bitcoin und der S&P 500?
Am selben Handelstag mit +0,36 (2020–2021), +0,45 (2022–2023) und +0,38 (2024–2026). Vor 2019 betrug die Korrelation +0,017, es gab also keine Kopplung. Sie entstand erst 2020.
Taugt ein Bitcoin-Anstieg von 5 Prozent als Signal für Aktien?
Nach diesen Daten nicht. In 56 Fällen legte SPY danach in drei Wochen +0,78 % zu (p = 0,857), der Marktdurchschnitt ohne jedes Signal liegt bei +0,85 %. Das Signal führte also minimal unter den Durchschnitt.
Gilt das bei großen Anstiegen auch für Ether?
Ab 20 % ja: SPY kam danach auf +2,85 % nach drei Wochen (p = 0,020) und +3,63 % nach vier Wochen (p = 0,011), bei 25 Fällen. Bei der 10-Prozent-Schwelle folgt Ether dem Bitcoin-Muster dagegen nicht (+0,72 %, p = 0,754).
Warum wurde der 12.03.2020 aus einer Rechnung genommen?
Weil er das Ergebnis allein trug. Nach einem scharfen Bitcoin-Einbruch stieg SPY am Folgetag im Mittel um +1,29 %, hochsignifikant bei einer Trefferquote von 90 %. Bei nur zehn Ereignissen steuerte der COVID-Tiefpunkt davon +8,55 Prozentpunkte bei. Ohne diesen Tag bleiben +0,49 %, und der Wert ist nicht mehr signifikant.