Was die Monthly-10-Strategie macht
Die Monthly-10-Strategie hält eine Long-Position an zehn Handelstagen pro Monat und liegt die übrige Zeit in Kasse. Die Annahme dahinter: Aktien verdienen ihr Geld nicht gleichmäßig über den Monat verteilt, sondern an wiederkehrenden Tagen im Kalenderraster.
Wir haben die Regel über 32 volle Kalenderjahre SPY gerechnet: 1994 bis 2025, 8.054 Handelstage, Adjusted Close inklusive Dividenden.
Die Strategie arbeitet mit dem Handelstag des Monats (englisch Trading Day of Month, kurz TDOM). TDOM 1 ist der erste Handelstag eines Monats, TDOM 2 der zweite; Wochenenden und Börsenfeiertage zählen nicht mit. Je nach Kalender hat ein Monat 19 bis 23 Handelstage.
Long ist die Strategie an diesen Tagen:
- TDOM 1–4 — der Monatsanfang
- TDOM 9–12 — die Monatsmitte
- die letzten beiden Handelstage — das Monatsende
An allen übrigen Tagen liegt das Geld in Kasse, ohne unterstellte Verzinsung. Die markierten Tage bilden drei zusammenhängende Blöcke pro Monat, also drei Trades: Kauf zum Schluss des ersten Blocktages, Verkauf zum Schluss des letzten.
Zeit im Markt: 33 Prozent statt 48
Zehn markierte Tage von rund 21 entsprechen knapp 48 % der Handelstage. Investiert ist die Strategie trotzdem nur 33,4 % der Zeit. Gekauft wird zum Schluss des ersten Blocktages: Dieser Tag ist gelaufen, wenn die Position steht, und trägt keine Rendite mehr bei. Von zehn markierten Tagen bleiben sieben Renditetage.
Die Konvention bestimmt mit, welcher Block in der Auswertung gut aussieht. Dazu unten der Abschnitt „Grenzen dieser Zerlegung".
Backtest SPY 1994–2025
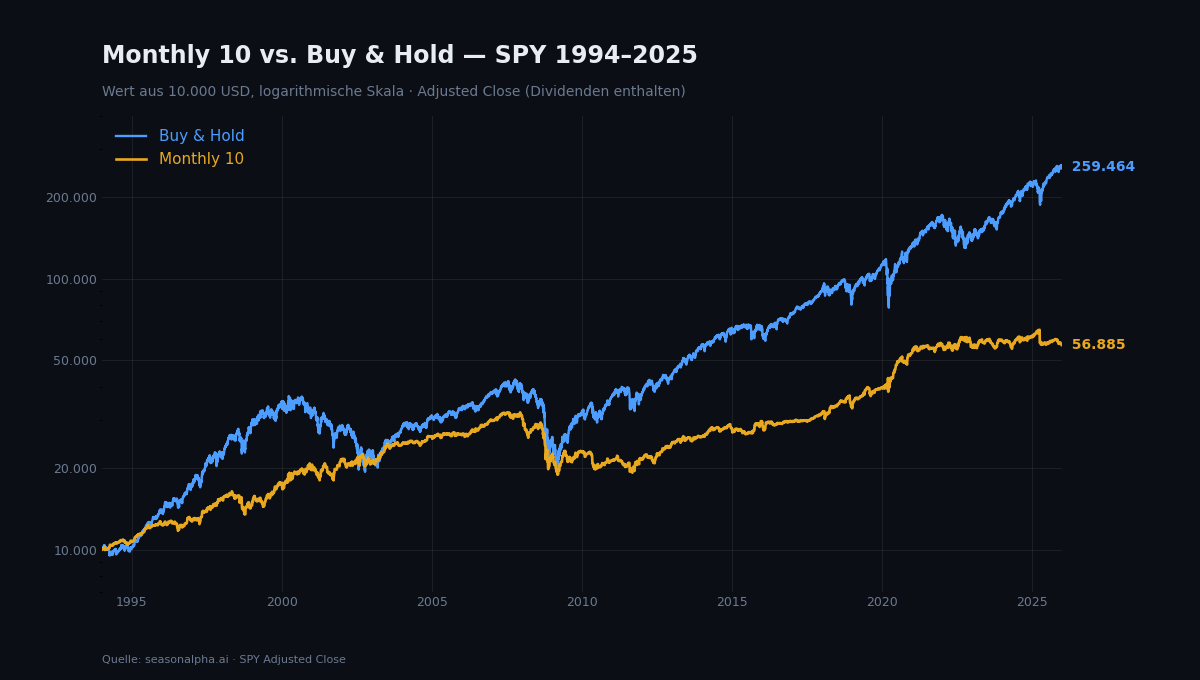
Aus 10.000 USD werden mit Buy & Hold 259.463 USD, mit Monthly 10 56.883 USD.
| Kennzahl | Monthly 10 | Buy & Hold |
|---|---|---|
| Gesamtrendite | 469 % | 2.495 % |
| Rendite p.a. (CAGR) | 5,58 % | 10,71 % |
| Volatilität p.a. | 10,79 % | 18,84 % |
| Rendite pro Risikoeinheit | 0,52 | 0,57 |
| Maximaler Drawdown | −41,0 % | −55,2 % |
| Zeit im Markt | 33,4 % | 100 % |
| Aus 10.000 USD wurden | 56.883 USD | 259.463 USD |
Die Strategie halbiert die Schwankungsbreite fast exakt und senkt den größten zwischenzeitlichen Verlust um 14 Prozentpunkte. Sie kostet dafür 5,13 Prozentpunkte Rendite pro Jahr.
Rendite geteilt durch Volatilität ergibt 0,52 für Monthly 10 und 0,57 für Buy & Hold. Risikoadjustiert liegt die Strategie also leicht hinter dem Dauerinvestment. In der Jahreswertung lag sie in 10 von 32 Jahren vorn, das sind 31 %.
Beitrag der drei Blöcke
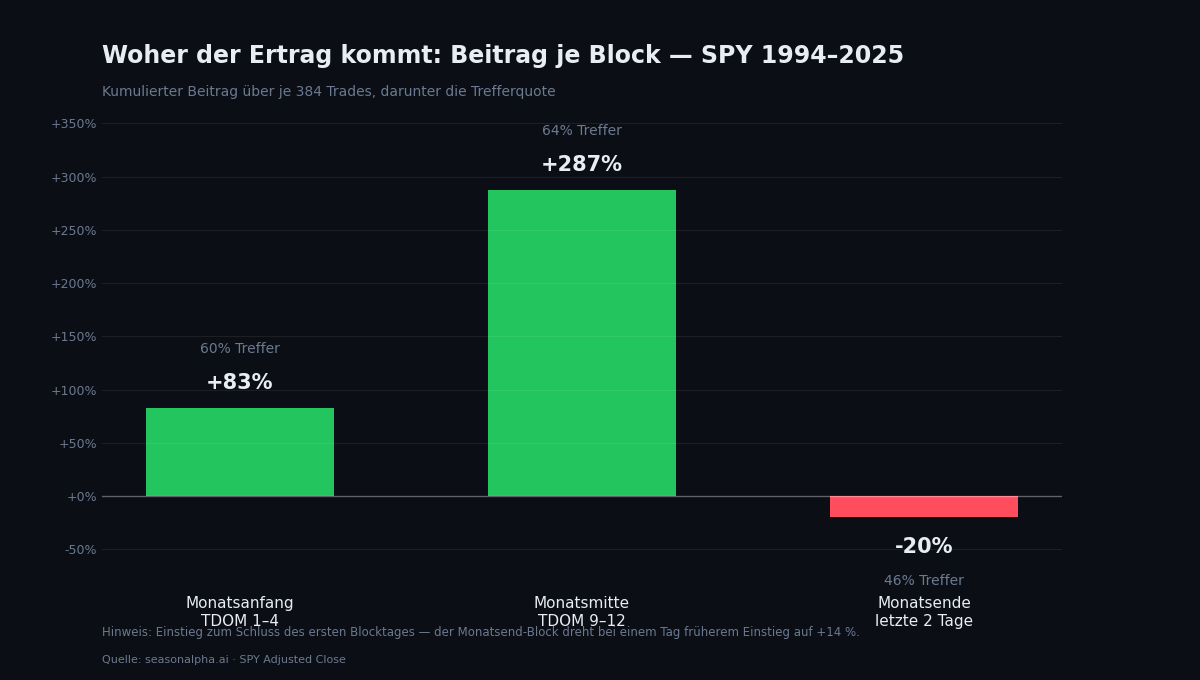
Jeder der drei Blöcke wurde in 32 Jahren 384-mal gehandelt. Getrennt aufgerechnet ergibt sich diese Verteilung.
| Block | Trades | Trefferquote | Kumulierter Beitrag |
|---|---|---|---|
| Monatsanfang (TDOM 1–4) | 384 | 60 % | +83 % |
| Monatsmitte (TDOM 9–12) | 384 | 64 % | +287 % |
| Monatsende (letzte 2 Tage) | 384 | 46 % | −20 % |
Die Monatsmitte liefert mit +287 % mehr als das Dreifache des Monatsanfangs und hat mit 64 % die höchste Trefferquote. Der Turn-of-Month-Effekt, also die Stärke rund um den Monatswechsel, gehört zu den bekannteren Kalendermustern; in dieser Regelkonstruktion liegt er hinter TDOM 9–12.
Grenzen dieser Zerlegung
Das Minus im Monatsend-Block ist überwiegend ein Artefakt der Einstiegskonvention. Steigt man einen Handelstag früher ein, sodass alle markierten Tage Rendite tragen, dreht der Block von −20 % auf +14 % und die Trefferquote von 46 % auf 51 %.
Wichtig: Der Monatsend-Block verliert kein Geld systematisch. Er trägt praktisch nichts bei, und über welche Seite der Null er dabei landet, entscheidet eine technische Detailregel. Stabil über beide Konventionen bleibt die Rangfolge: TDOM 9–12 trägt am meisten, das Monatsende am wenigsten.
Beitrag der ausgelassenen Tage
Die 67 % der Zeit, die Monthly 10 in Kasse verbringt, waren nicht wertlos: Diese Tage brachten kumuliert +356 %. Sie trugen zugleich den größeren Rückschlag, mit −58,9 % maximalem Drawdown gegenüber −41,0 % für die Strategie-Tage.
Jahresrenditen: antizyklisches Profil
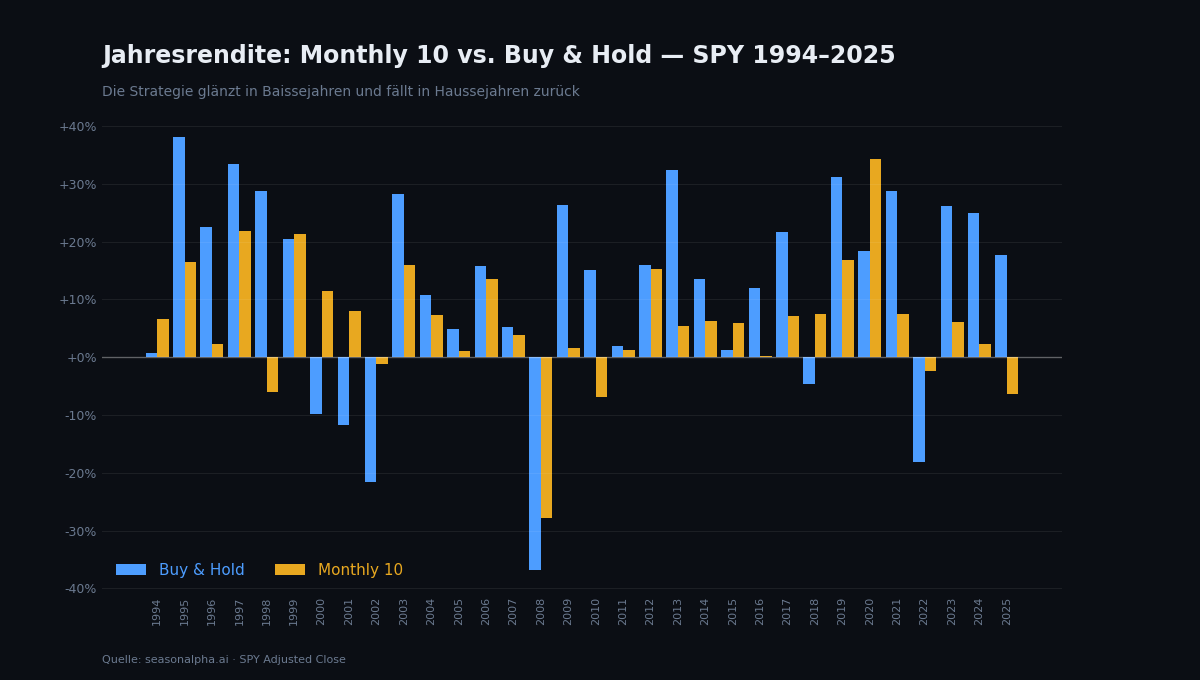
In Baissejahren liegt Monthly 10 vorn:
- 2000: +11,4 % gegen −9,7 %
- 2001: +8,1 % gegen −11,8 %
- 2002: −1,2 % gegen −21,6 %
- 2008: −27,8 % gegen −36,8 %
- 2022: −2,5 % gegen −18,2 %
In starken Haussejahren fällt sie deutlich zurück:
- 2013: +5,4 % gegen +32,3 %
- 2023: +6,1 % gegen +26,2 %
- 2024: +2,3 % gegen +24,9 %
Wer nur ein Drittel der Zeit investiert ist, nimmt in Aufwärtsphasen einen Bruchteil der Bewegung mit und in Abwärtsphasen einen Bruchteil der Verluste. 2008 markiert die Grenze des Schutzes: −27,8 % sind auch für ein Kasse-lastiges Regelwerk ein hartes Jahr.
Einordnung für Anleger
Monthly 10 senkt Schwankung und Rendite gleichzeitig, risikoadjustiert bleibt ein kleines Minus gegenüber Buy & Hold. Als Ersatz für ein breites Aktieninvestment taugt die Regel nach diesen Daten nicht. In Frage kommt sie als Baustein für Depots, in denen die Schwankungsbreite eine harte Nebenbedingung ist, oder als Ergänzung neben einer Kernposition.
In allen Zahlen oben fehlen Transaktionskosten. Drei Trades pro Monat sind 36 Roundturns im Jahr. Weil die Strategie ohnehin keinen Renditevorsprung hat, geht jede Gebühr direkt von der Substanz ab. Wer die Regel ernsthaft prüft, rechnet die eigenen Konditionen ein.
Praktisch verwertbar ist die Zerlegung: Dass TDOM 9–12 den größten Teil trägt, spricht dafür, einzelne Handelstage getrennt zu betrachten, statt Regelpakete am Stück zu bewerten.
Auf SeasonAlpha lässt sich beides nachvollziehen: Monthly 10 steht in der Backtest-Engine unter den Monatsmustern und lässt sich auf jeden Ticker im Universum anwenden. Die Einzeltag-Sicht liefert die Turn-of-Month-Seite, den Vergleich mehrerer Regelwerke nebeneinander die Plain-Vanilla-Übersicht. Wer wissen will, bei welchen Titeln ein Monatsmuster aktuell auffällig ist, startet im Saisonal-Scanner. Zum verwandten Thema: unser Backtest zum Turn-of-Month nach Down-Monaten.
Fazit
Über 32 Jahre SPY liefert die Monthly-10-Strategie 5,58 % p.a. gegen 10,71 % für Buy & Hold, bei 10,79 % statt 18,84 % Volatilität und −41,0 % statt −55,2 % maximalem Drawdown. Pro Risikoeinheit steht 0,52 gegen 0,57.
Die Zerlegung zeigt die Struktur dahinter: Die Monatsmitte (TDOM 9–12) trägt +287 %, der Monatsanfang +83 %, das Monatsende praktisch nichts. Die Zeit im Markt liegt wegen der Einstiegskonvention bei 33,4 % statt bei 48 %.
Kein Signal: Diese Zahlen sind Durchschnitte über 32 Jahre mit großer Streuung, keine Prognose für den nächsten Monat. Probiere die Regel mit deinen eigenen Tickern und Zeiträumen auf seasonalpha.ai.
Häufige Fragen
Was ist die Monthly-10-Strategie?
Eine regelbasierte Strategie, die nur an zehn markierten Handelstagen pro Monat long ist: TDOM 1–4, TDOM 9–12 und den letzten beiden Handelstagen. An allen übrigen Tagen wird Kasse gehalten. Gehandelt wird jeweils zum Schluss des ersten und letzten Tages eines Blocks, also drei Trades pro Monat.
Schlägt Monthly 10 den Markt?
Nach unserem Backtest über SPY 1994–2025 nicht. Die Strategie kommt auf 5,58 % pro Jahr gegen 10,71 % für Buy & Hold und lag nur in 10 von 32 Jahren vorn. Sie senkt allerdings Volatilität (10,79 % statt 18,84 %) und maximalen Drawdown (−41,0 % statt −55,2 %). Risikoadjustiert liegt sie mit 0,52 gegen 0,57 knapp hinten.
Was bedeutet TDOM?
TDOM steht für Trading Day of Month, den Handelstag des Monats. TDOM 1 ist der erste Handelstag, TDOM 2 der zweite. Wochenenden und Börsenfeiertage zählen nicht mit, weshalb TDOM je nach Monat vom Kalendertag abweicht. Maßgeblich ist der Handelsplatz mit seinem eigenen Feiertagskalender, nicht das Heimatland eines Unternehmens.
Warum ist die Strategie nur 33 % der Zeit investiert und nicht 48 %?
Weil der Einstieg zum Schluss des ersten Blocktages erfolgt. Dieser Tag ist damit bereits gelaufen und trägt keine Rendite mehr bei. Von zehn markierten Tagen bleiben effektiv sieben Renditetage, also 33,4 % statt der erwarteten rund 48 %.
Welcher Teil des Monats trägt am meisten bei?
Die Monatsmitte. Über 384 Trades je Block lieferte TDOM 9–12 kumuliert +287 % bei 64 % Trefferquote, der Monatsanfang (TDOM 1–4) +83 % bei 60 %. Das Monatsende trägt praktisch nichts bei; ob es knapp negativ oder knapp positiv ausfällt, hängt an der Einstiegskonvention.