Nach großen Verlusttagen etwas mehr Rendite, aber kein sicherer Kauf
Zwischen dem 30.10.2006 und dem 29.10.2026 hat der SPY an 211 Handelstagen mindestens 2 % verloren. 50 Handelstage nach einem Tag mit −2 % oder mehr stand er im Mittel +4,00 % höher, gemessen ab dem Schluss des Verlusttags. Über alle Handelstage desselben Zeitraums waren es nach 50 Handelstagen +2,34 %.
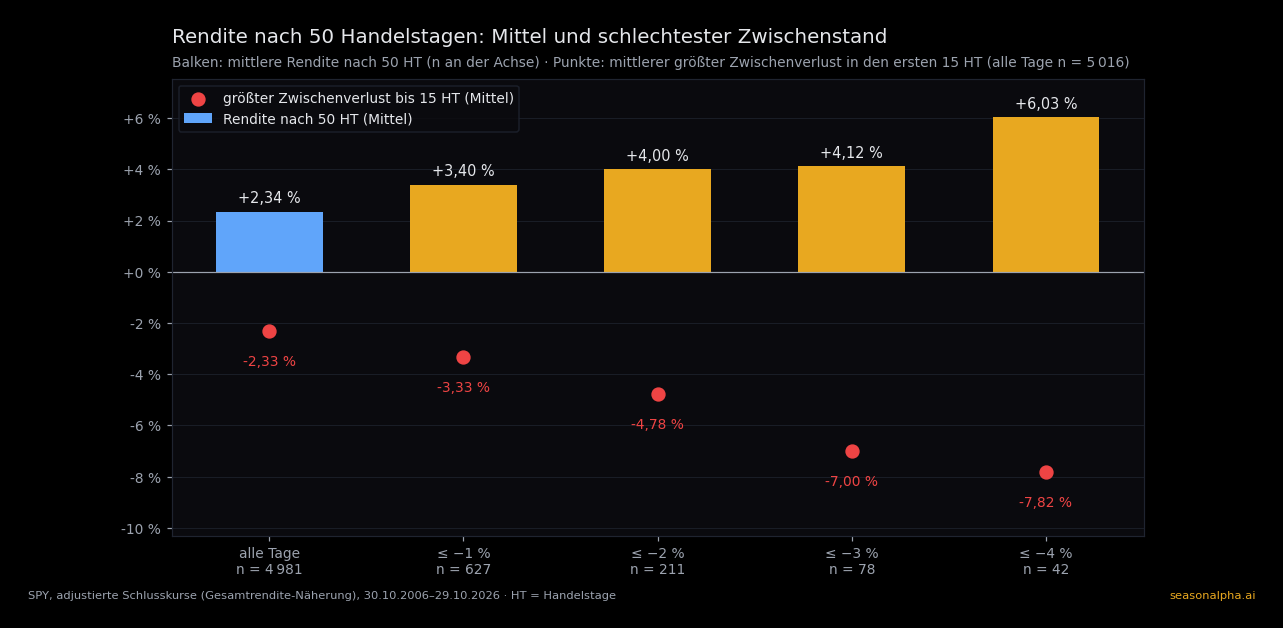
Das klingt nach einer klaren Regel: nach einem schwachen Tag kaufen. Drei Zahlen sprechen dagegen. Positiv nach 50 Handelstagen waren nach −2-%-Tagen 69 % der Fälle, über alle Tage 73 % – die Trefferquote ist also nicht höher, sondern leicht niedriger. In den ersten 15 Handelstagen nach einem −2-%-Tag lag der SPY im Mittel bis zu −4,78 % unter dem Schluss des Verlusttags, über alle Tage nur bis zu −2,33 %. Und fast der gesamte Vorsprung stammt aus den Jahren seit 2016.
Hier steht, wie oft solche Tage vorkamen, was danach im Schnitt passierte und wie stark das Ergebnis davon abhängt, welche Jahre man betrachtet.
Wie gezählt wird
Grundlage sind die Schlusskurse des SPY, eines ETF auf den S&P 500, für die letzten 20 Jahre: 5 031 Handelstage. Die Kurse sind um Dividenden bereinigt, die Renditen entsprechen also näherungsweise der Gesamtrendite eines Anlegers, ohne Kosten und Steuern.
- Down-Day: ein Handelstag, an dem der SPY gegenüber dem Vortagesschluss mindestens 1, 2, 3 oder 4 % verloren hat. Die Stufen sind kumulativ: ein Tag mit −3 % zählt auch bei −1 % und −2 %.
- Rendite danach: vom Schluss des Verlusttags bis zum Schluss des 15., 30. und 50. folgenden Handelstags, etwa drei Wochen, sechs Wochen und zweieinhalb Monate. Das ist eine Beschreibung der Kursentwicklung, keine Annahme, dass man zu genau diesem Schluss hätte kaufen können.
- Vergleich: dieselbe Rendite für jeden Handelstag des Zeitraums als Startpunkt. Erst der Abstand zu diesem Wert zeigt, ob nach einem Verlusttag etwas Besonderes passiert.
- Zwischenverlust: der tiefste Schlusskurs in den ersten 15 Handelstagen danach, gemessen am Schluss des Verlusttags. Liegt der Kurs nie darunter, zählt der Fall mit 0.
Fälle aus den letzten Wochen vor dem 29.10.2026, deren Zeitraum noch nicht abgeschlossen ist, fließen nicht in die Renditen ein.
Wie oft der SPY stark fiel
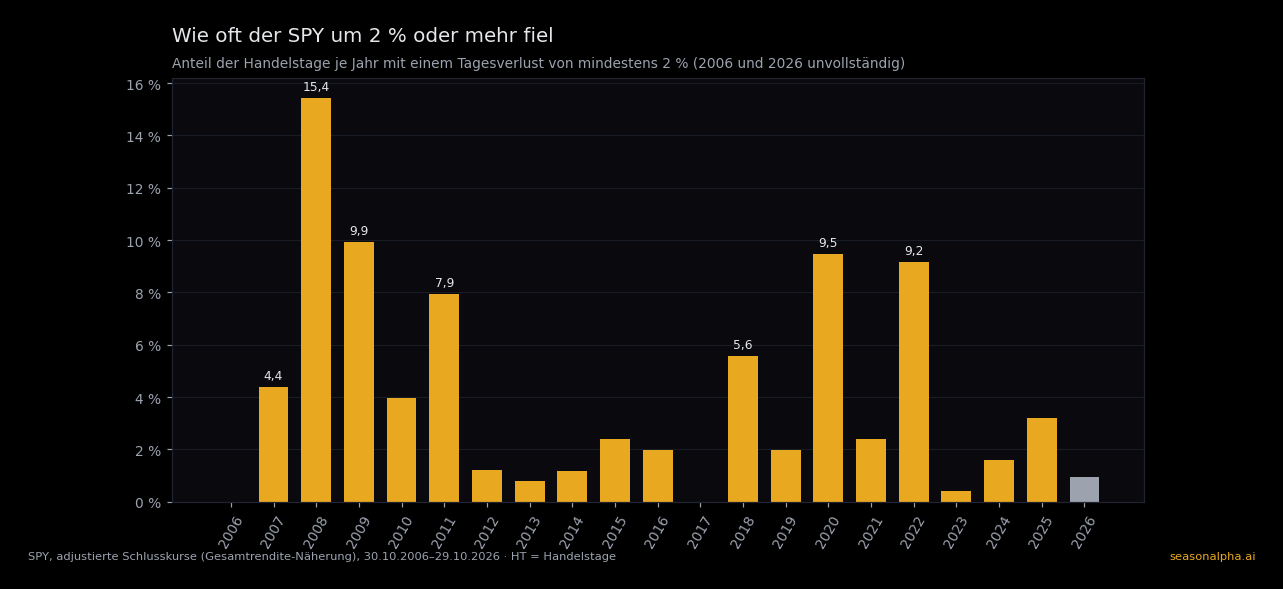
Leicht im Minus schloss der SPY an 2 251 von 5 031 Handelstagen, also an 44,7 % aller Tage. Verluste von 2 % und mehr sind deutlich seltener:
| Tagesverlust | Tage | Anteil der Handelstage | Jahre mit mindestens einem Fall |
|---|---|---|---|
| ≤ −1 % | 630 | 12,5 % | 21 von 21 |
| ≤ −2 % | 211 | 4,2 % | 19 von 21 |
| ≤ −3 % | 78 | 1,6 % | 12 von 21 |
| ≤ −4 % | 42 | 0,8 % | 8 von 21 |
Die Zahl der Kalenderjahre ist 21, weil der Zeitraum Ende Oktober 2006 beginnt und Ende Oktober 2026 endet.
Verteilt sind diese Tage sehr ungleich. 2008 brachte allein 39 Tage mit −2 % oder mehr, 2017 keinen einzigen. Die großen Verlusttage häufen sich in wenigen Krisen: der Finanzkrise 2008/09, dem Corona-Crash 2020 und dem Bärenmarkt 2022.
Was danach im Mittel passierte
| Ausgangstag | n (50 HT) | nach 15 HT | nach 30 HT | nach 50 HT |
|---|---|---|---|---|
| alle Handelstage | 4 981 | +0,71 % | +1,41 % | +2,34 % |
| ≤ −1 % | 627 | +1,28 % | +2,00 % | +3,40 % |
| ≤ −2 % | 211 | +1,09 % | +2,14 % | +4,00 % |
| ≤ −3 % | 78 | +0,29 % | +1,24 % | +4,12 % |
| ≤ −4 % | 42 | +1,78 % | +2,99 % | +6,03 % |
HT = Handelstage. Die Fallzahl gilt für 50 Handelstage; für die kürzeren Zeiträume ist sie gleich oder minimal größer, bei allen Handelstagen 5 016 (15 HT) und 5 001 (30 HT).
Nach jeder Verluststufe lag die mittlere Rendite nach 50 Handelstagen über dem Wert aller Tage. Nach Verlusttagen von 2 % und mehr betrug der Abstand nach 50 Handelstagen +1,66 Pp, nach 15 Handelstagen erst +0,39 Pp. Ein einheitliches Muster ist das trotzdem nicht: nach Tagen mit −3 % lag der SPY nach 15 Handelstagen im Mittel nur +0,29 % höher und damit unter dem Wert aller Tage.
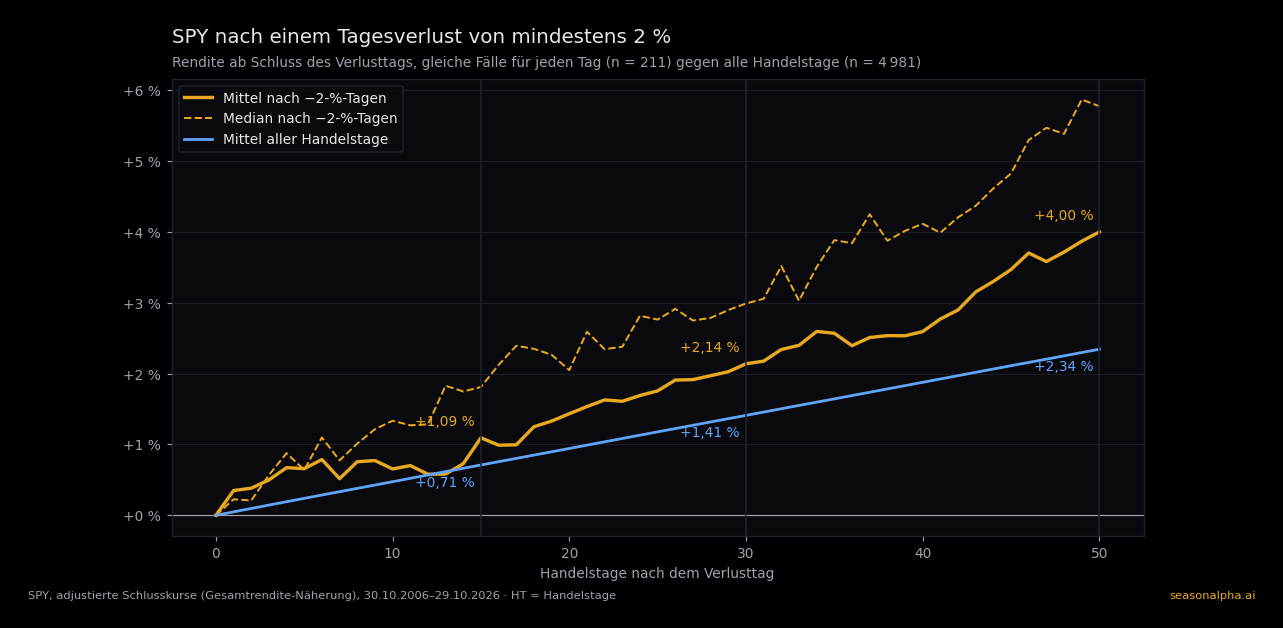
Der Median nach 50 Handelstagen liegt bei den −2-%-Tagen mit +5,77 % sogar höher als das Mittel. Das heißt: die Mehrheit der Fälle verlief ordentlich, einige wenige sehr schlecht. Der schlechteste Fall nach einem −2-%-Tag endete 50 Handelstage später bei −29,71 %, der Verlusttag war der 22. September 2008.
Der Preis: tiefere Zwischenverluste
Die Mittelwerte verdecken, was zwischen Verlusttag und Ziel passiert:
| Ausgangstag | Median nach 50 HT | positiv nach 50 HT | größter Zwischenverlust bis 15 HT (Mittel) |
|---|---|---|---|
| alle Handelstage | +3,27 % | 73 % | −2,33 % |
| ≤ −1 % | +4,33 % | 72 % | −3,33 % |
| ≤ −2 % | +5,77 % | 69 % | −4,78 % |
| ≤ −3 % | +3,99 % | 67 % | −7,00 % |
| ≤ −4 % | +5,15 % | 71 % | −7,82 % |
Je größer der Verlust am Ausgangstag, desto tiefer ging es in den folgenden drei Wochen im Mittel noch einmal nach unten: nach −2-%-Tagen bis −4,78 %, über alle Tage dagegen nur bis −2,33 %, nach −4-%-Tagen bis −7,82 %. Große Verlusttage kommen in unruhigen Phasen, und unruhige Phasen bleiben eine Weile unruhig. Der höhere Mittelwert danach kann zum Teil der Ausgleich für dieses Risiko sein – nachweisen lässt sich das mit diesen Daten nicht.
Wie stabil der Vorsprung ist
Weil sich die Verlusttage häufen, überlappen ihre 50-Tage-Zeiträume stark. Elf Tage mit mindestens 2 % Verlust im Oktober 2008 messen im Grunde elfmal dieselben Wochen. Deshalb haben wir den Abstand für −2-%-Tage auf mehreren Wegen nachgerechnet:
| Stichprobe (−2-%-Tage, 50 HT) | n | Mittel nach −2-%-Tag | Mittel aller Tage derselben Stichprobe | Abstand |
|---|---|---|---|---|
| alle Fälle | 211 | +4,00 % | +2,34 % | +1,66 Pp |
| chronologisch ausgedünnt | 51 | +2,68 % | +2,34 % | +0,34 Pp |
| ohne Herbst 2008 bis Juni 2009 und Frühjahr 2020 | 140 | +4,81 % | +2,65 % | +2,15 Pp |
| 30.10.2006 bis 28.10.2016 | 123 | +1,91 % | +1,59 % | +0,33 Pp |
| 31.10.2016 bis 29.10.2026 | 87 | +6,96 % | +3,08 % | +3,87 Pp |
Chronologisch ausgedünnt heißt: ein Verlusttag zählt nur, wenn seit dem letzten gezählten mindestens 50 Handelstage vergangen sind. Dann überlappen sich keine Zeiträume mehr. Von 211 Fällen bleiben 51, und der Abstand nach 50 Handelstagen schrumpft auf +0,34 Pp. Diese Auswahl bevorzugt den jeweils ersten Verlusttag einer unruhigen Phase, sie beantwortet also eine etwas andere Frage. Sie zeigt aber, wie stark das Ergebnis davon abhängt, welche Tage innerhalb einer Häufung man zählt.
Ohne die beiden Krisenblöcke (Verlusttag und die 50 Folgetage liegen außerhalb von September 2008 bis Juni 2009 und Mitte Februar bis Juni 2020) steigt der Abstand sogar auf +2,15 Pp. Zusammen senken die beiden Krisenblöcke das Mittel. Sie enthalten aber sowohl die schlechtesten Fälle (Herbst 2008) als auch besonders starke Erholungen (März 2020).
Die beiden Jahrzehnte unterscheiden sich am stärksten: von 2006 bis 2016 lag der Abstand nach 50 Handelstagen bei +0,33 Pp, von 2016 bis 2026 bei +3,87 Pp. In der zweiten Hälfte erholte sich der Markt nach Rückschlägen meist schnell. Warum, untersucht diese Auswertung nicht, und ob das so bleibt, sagt die Statistik nicht.
Grenzen dieser Auswertung
- Kein Signifikanztest. Die Fälle sind nicht unabhängig: Verlusttage häufen sich, Zeiträume überlappen, und hinter vielen Fällen stehen dieselben wenigen Krisen. Ein Standardtest würde eine Sicherheit vortäuschen, die die Daten nicht hergeben. Warum ein p-Wert hier mehr verspricht, als er hält, erklärt der Artikel zum p-Wert.
- 20 Jahre sind wenige Marktphasen. Drei große Krisen prägen das Ergebnis. Ein anderer Zeitraum kann anders aussehen, das zeigt schon der Unterschied zwischen den beiden Jahrzehnten.
- Schlusskurse. Gemessen wird von Schluss zu Schluss. Wer erst am nächsten Morgen kauft, bekommt einen anderen Kurs; Verluste innerhalb eines Handelstags erfasst der Zwischenverlust nicht.
- Ein Index, eine Richtung. Die Auswertung gilt für den breiten US-Markt. Einzelaktien oder andere Indizes können sich nach Verlusttagen ganz anders verhalten.
Was das für Anleger heißt
Ein großer Verlusttag war in den letzten 20 Jahren im Mittel kein schlechter Zeitpunkt für einen Einstieg in den S&P 500 – aber auch kein deutlich besserer als ein beliebiger anderer Tag. Der Vorsprung hängt stark an der Zeit seit 2016 und schrumpft in der chronologisch ausgedünnten Auswahl. Wer nach einem schwachen Tag kauft, muss damit rechnen, dass es in den folgenden Wochen im Mittel noch einmal deutlich tiefer geht als sonst. Das ist eine Beschreibung der Vergangenheit, kein Kaufsignal.
Wie tief Rückgänge im Jahresverlauf typischerweise gehen, zeigt der Artikel zu Drawdowns in Crash-Jahren; den Unterschied zwischen Rendite und Drawdown erklärt Rendite vs. Drawdown. Weitere Börsenregeln, die wir nachgerechnet haben, sammelt die Übersicht.
Häufige Fragen
Wie oft fällt der S&P 500 an einem Tag um 2 % oder mehr?
Der SPY verlor in den 20 Jahren vom 30.10.2006 bis zum 29.10.2026 an 211 von 5 031 Handelstagen mindestens 2 %, das sind 4,2 % der Tage. Die Fälle häufen sich stark: 2008 gab es 39 solcher Tage, 2017 keinen.
Steigt der S&P 500 nach einem großen Verlusttag?
Im Mittel ja: 50 Handelstage nach einem Tagesverlust von mindestens 2 % lag der SPY +4,00 % höher, über alle Tage +2,34 %. Positiv nach 50 Handelstagen waren nach −2-%-Tagen aber nur 69 % der Fälle, über alle Tage 73 %, und in den ersten drei Wochen ging es nach −2-%-Tagen im Mittel bis −4,78 % tiefer.
Lohnt sich „Buy the Dip“?
Die Daten zeigen einen kleinen Vorsprung, der vor allem aus den Jahren seit 2016 stammt und nach 50 Handelstagen auf +0,34 Pp schrumpft, wenn man nur nicht überlappende Fälle zählt. Ein verlässlicher Vorteil ist das nicht, und er geht mit tieferen Zwischenverlusten einher.
Warum steht hier kein p-Wert?
Weil sich Verlusttage häufen und ihre Zeiträume überlappen. Ein Test, der unabhängige Fälle voraussetzt, würde die Sicherheit überschätzen.